生活保護を受給しているものの、急な医療費や家電の故障、食費、光熱費などが重なり、手元のお金が足りなくなってしまう。あるいは、生活保護を申請したものの、最初の保護費が支給されるまでの生活費をどう確保すればよいのか分からない。こうした状況で検索されているのが「生活保護緊急貸付」という制度です。
2026年11月現在、生活に困窮した世帯が相談できる公的な貸付制度として、厚生労働省の生活福祉資金貸付制度があります。その一つである緊急小口資金は、原則10万円以内、無利子、連帯保証人不要という条件が設けられています。ただし、生活保護受給中の人が誰でも利用できるわけではありません。福祉事務所の事前承認や貸付目的、返済可能性などが関係します。
【制度の基本】生活保護緊急貸付とは?2026年に利用できる公的支援を整理
「生活保護緊急貸付」は、独立した一つの公的制度の正式名称ではありません。生活保護を受給している人や、これから申請する人が、緊急時に利用できる貸付制度を探す際に使う検索キーワードです。
実際に検討したいのは、厚生労働省が所管する生活福祉資金貸付制度を中心とした公的支援です。これは、低所得世帯、障害者世帯、高齢者世帯などを対象に、必要な資金の貸付と相談支援を組み合わせ、生活の安定や経済的自立を支える制度です。
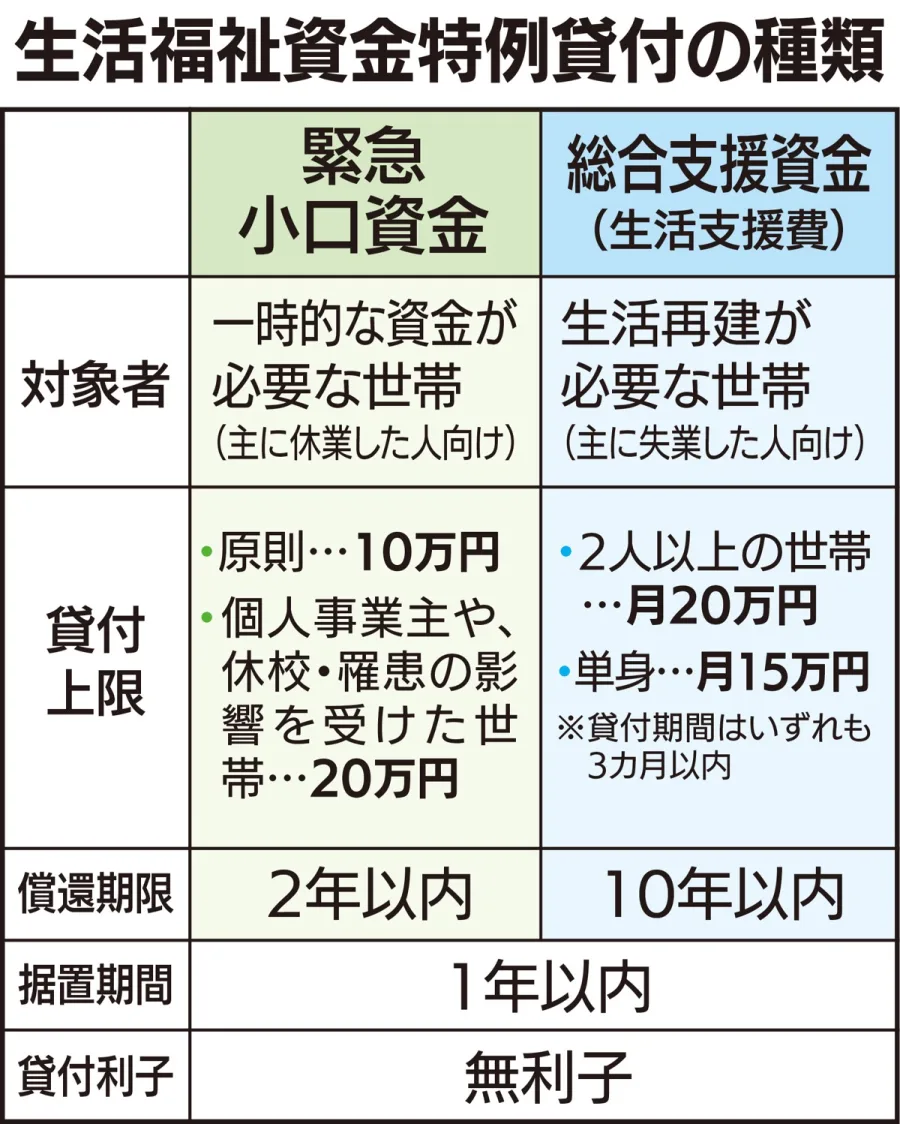
生活福祉資金貸付制度には複数の種類がある生活福祉資金貸付制度には、緊急小口資金だけでなく、総合支援資金、福祉資金、教育支援資金、不動産担保型生活資金などがあります。
それぞれ目的が異なり、緊急時の一時的な支出と、失業などによる継続的な生活再建では、利用を検討する制度も変わります。
制度の実施主体は都道府県社会福祉協議会です。実際の相談や申込みについては、居住地域の市区町村社会福祉協議会が窓口となります。
2026年はコロナ特例貸付と通常制度を混同しない注意したいのが、新型コロナウイルス感染症の影響で実施された緊急小口資金等の特例貸付です。この特例貸付は、通常の制度とは異なる条件で運用されましたが、2022年9月30日をもって新規申請の受付が終了しています。
そのため、2026年に「緊急小口資金20万円」「コロナ特例貸付」といった古い情報を見つけても、その条件を現在の通常制度に当てはめることはできません。
一方、2026年8月7日付の厚生労働省通知では、令和8年熊本地震の被災世帯を対象とする緊急小口資金の特例措置が示されています。これは指定された被災地域に限る災害対応であり、全国一律の通常貸付条件とは別のものです。
【最重要】生活保護受給中・申請中でも緊急貸付は利用できる?
最も気になるのは、すでに生活保護を受けている人や、申請手続きの途中にある人が借入れできるかという点です。
ここで押さえておきたいのは、生活保護受給中の借入れは原則として自由ではないものの、一定の目的と条件を満たす貸付については認められる場合があるということです。
生活保護受給中の場合は福祉事務所の事前承認が重要厚生労働省の生活保護受給世帯に関する取扱資料では、貸付金のうち、被保護世帯の自立更生に充てられる金額について、一定の条件を満たせば収入認定しない取扱いが示されています。
ただし、どのような借入れでも対象になるわけではありません。収入認定から除外するためには、保護の実施機関による事前承認があり、実際に承認された目的に沿って資金が使われていることが必要です。
対象となり得るのは、主に次のような資金です。
- 事業の開始や継続に必要な資金
- 就労や技能習得のための資金
- 高等学校などへの就学に必要な資金
- 必要性の高い生活用品を緊急に購入するための資金
反対に、通常の生活費を補うためにカードローンや知人からお金を借りた場合などは、収入認定の対象となる可能性があります。
その場合、借入金が収入として認定されれば、生活保護費が減額されることがあります。加えて、借入金の返済額も原則として必要経費には認められません。
つまり、借りたお金を返済しなければならない一方で、保護費が減額されるという不利益が生じる可能性があります。
生活保護受給中に新たな借入れを考えたら、契約や借入実行の前に担当ケースワーカーへ相談することが先決です。
生活保護申請中ならお金を借りられる場合がある生活保護の申請後、審査や決定を待っている間に食費や生活費が不足するケースもあります。
厚生労働省の生活福祉資金の特例貸付に関するFAQでは、生活保護受給中の人はコロナ特例貸付の対象外とする一方、生活保護を申請し、保護費が支給されるまでの生活費が必要な場合には、従来の生活福祉資金貸付制度を利用できる場合があると案内しています。
これは、申請中なら必ず借りられるという意味ではありません。通常の生活福祉資金について、貸付目的、世帯状況、返済可能性などを踏まえた審査が行われます。
また、生活保護の申請中に借入れを行った場合は、福祉事務所にその事実と使途を申告してください。借入金の扱いは個別の事情によって判断されます。
受給中と申請中の違いを理解する受給中の場合は、生活保護制度における収入認定と事前承認が特に重要です。申請中の場合は、通常の生活福祉資金を利用できる可能性があるものの、審査が必要です。
どちらの場合も、生活福祉資金を借りることと、生活保護費を受け取ることは別の手続きです。福祉事務所が貸付金を直接支給するわけではなく、貸付の決定は社会福祉協議会が行います。
【条件・返済を比較】生活保護と緊急小口資金の対象・審査基準
緊急小口資金は、生活福祉資金貸付制度の福祉資金に含まれる貸付制度です。緊急かつ一時的に生計の維持が困難となった場合に、必要な少額資金を貸し付けます。
緊急小口資金の貸付条件厚生労働省が公表する通常制度の貸付条件は、次のとおりです。
- 貸付上限額:10万円以内
- 据置期間:貸付日から2か月以内
- 償還期限:据置期間経過後12か月以内
- 貸付利子:無利子
- 連帯保証人:不要
無利子で保証人も不要という点は大きな特徴ですが、借りたお金の返済義務がなくなるわけではありません。
緊急小口資金の対象になる主なケース対象となるのは、緊急かつ一時的に生活維持が困難となり、貸付によって生活の立て直しが見込まれる世帯です。
具体的には、医療費や介護費の支払い、火災などの被災、給与の盗難、解雇や休業による収入減少、公的給付金の支給開始までの生活費などが検討対象になります。
ただし、継続的に不足している日常生活費の穴埋めや、消費者金融など民間金融機関への借金返済を目的とする借入れは、原則として対象になりません。
審査で確認されるポイント緊急小口資金は、申込みをすれば自動的に振り込まれる給付金ではありません。貸付制度である以上、返済可能性も含めた審査が行われます。
厚生労働省の緊急小口資金の取扱通知では、面接相談などを通じて、申込者の経済状況、家族状況、生活実態、借入れを希望する理由、償還計画などを確認することが示されています。
また、資金が本当に緊急の生活費として必要なのか、借入れによって高金利の借金を増やさずに済むのかといった点も判断材料になります。
制度・関係機関の役割と条件を比較| 制度・機関 | 主な役割・対象 | 確認すべき条件 |
|---|---|---|
| 厚生労働省 | 生活福祉資金制度の所管・制度基準の提示 | 全国共通の制度概要や貸付条件 |
| 都道府県社会福祉協議会 | 生活福祉資金の実施主体 | 貸付審査・貸付決定・返済管理 |
| 市区町村社会福祉協議会 | 地域住民の相談・申込窓口 | 申込書類・必要性・世帯状況 |
| 福祉事務所 | 生活保護の相談・申請・保護実施 | 受給中の借入れに関する事前承認・収入認定 |
| 自立相談支援機関 | 生活困窮者の相談・支援計画作成 | 家計改善・住居確保・貸付制度への接続 |
この関係を理解しておくと、相談先を間違えにくくなります。福祉事務所は生活保護に関する判断を行い、社会福祉協議会は生活福祉資金の貸付を審査します。両者は役割が異なりますが、受給中の借入れでは連携が必要です。
【申請方法】社会福祉協議会・福祉事務所への相談手順
生活保護緊急貸付を検討するときは、インターネット上の貸付広告を探すよりも、まず公的な相談窓口に状況を伝えることが大切です。
ステップ1:市区町村社会福祉協議会に相談する生活福祉資金貸付制度の実際の相談窓口は、居住地域の市区町村社会福祉協議会です。
電話や窓口で、緊急小口資金を利用できる状況なのか、生活保護受給中または申請中でも申込みが可能なのかを確認します。
都道府県社会福祉協議会が実施主体ですが、通常の相談は市区町村社会福祉協議会が受け付けています。地域の窓口が分からない場合は、都道府県社会福祉協議会に問い合わせる方法もあります。
ステップ2:生活保護受給中ならケースワーカーに相談するすでに生活保護を受給している場合は、担当ケースワーカーに借入れを検討していることを伝えます。
相談時には、借りたい金額だけでなく、何に使うのか、なぜ今すぐ必要なのか、ほかの方法で対応できないのかを説明してください。
福祉事務所の事前承認が必要となるケースでは、承認を得る前に借入契約や資金の受取りを進めないことが重要です。
ステップ3:自立相談支援機関にも相談する生活困窮者自立支援制度に基づく自立相談支援機関では、生活費だけでなく、住居、仕事、家計、債務などの問題を総合的に相談できます。
生活福祉資金の貸付けを利用する場合にも、地域や資金の種類によっては自立相談支援機関の支援を受けることが大切です。
家計改善支援事業では、収支状況を整理し、必要に応じて関係機関への紹介や貸付けのあっせんなども行います。
ステップ4:必要書類を準備する申込時に必要となる書類は、地域や資金の種類によって異なりますが、一般的には次のようなものが確認されます。
- 本人確認書類
- 住民票など世帯構成を確認できる書類
- 給与明細や年金通知書など収入確認書類
- 預貯金や家計状況を確認できる資料
- 医療費の請求書や公共料金の滞納通知など、借入理由を証明する資料
- 生活保護受給中の場合は担当ケースワーカーとの相談内容や承認に関する資料
必要書類がそろっていない段階でも、まず相談することはできます。急いでいる場合は、必要書類の確認と並行して、食料や住居などの緊急支援も相談してください。
【借りられない場合】生活保護緊急貸付以外に利用できる支援制度
緊急小口資金の審査に通らなかった場合や、生活保護受給中で借入れが難しい場合でも、利用できる支援がなくなるわけではありません。
特に、返済できる見込みがない状況では、新しい借金を増やすよりも、給付や現物支援、生活保護制度の活用を優先することが現実的です。
生活保護の一時扶助を確認する生活保護には、生活扶助、住宅扶助、医療扶助、介護扶助などの扶助があります。また、一定の要件に該当する場合には、家具什器費などの一時扶助が認められることもあります。
例えば、生活に必要な家具や家電がなく、日常生活に著しい支障がある場合には、担当ケースワーカーに一時扶助の対象となるか確認する価値があります。
ただし、故障した家電を買い替えれば必ず支給されるという制度ではありません。必要性や保有状況、購入する物品などについて個別の判断が行われます。
住居確保給付金を利用する離職や休業などによって収入が減り、住居を失った、または失うおそれがある人は、住居確保給付金を検討できます。
一定の収入・資産要件などを満たす場合、一定期間の家賃相当額が支給されます。また、2025年4月からは、家計改善のために家賃の低い住宅へ転居する必要がある人を対象に、転居費用を補助する仕組みも拡充されています。
相談窓口は、居住地域の自立相談支援機関です。
生活困窮者自立支援制度を利用する生活困窮者自立支援制度は、生活保護の対象にならない人だけでなく、仕事や住居、家計など複数の問題を抱えている人が相談できる仕組みです。
主な支援には、次のようなものがあります。
- 自立相談支援事業:個々の状況に合わせた支援計画の作成と関係機関への接続。
- 家計改善支援事業:収入と支出を整理し、家計再建や債務に関する相談を支援。
- 就労準備支援事業:すぐに一般就労することが難しい人への段階的な就労支援。
- 居住支援事業:住居を失った人などへの宿泊場所や衣食住の支援。
厚生労働省は、生活上の問題を一つずつ切り離すのではなく、本人の状況に応じた包括的な支援を行う仕組みとして、この制度を位置付けています。
食料支援や地域の緊急支援も確認する今日・明日の食事にも困っている場合は、社会福祉協議会や自治体の福祉担当窓口に、食料支援や地域のフードバンクなどにつないでもらえないか相談してください。
こうした支援は自治体や地域団体によって実施状況が異なりますが、必ずしも借金をしなくても利用できる可能性があります。
【プロの結論】生活保護受給者が緊急時に失敗しないための判断基準
生活保護を受けている人にとって、緊急時の借入れで最も避けたいのは、目先の資金不足を解消した結果、翌月以降の生活がさらに苦しくなることです。
特に注意したいのは、無利子という条件だけを見て、緊急小口資金を安易に選ばないことです。無利子であっても返済義務は残ります。収入が安定していない世帯にとっては、12か月以内の返済であっても大きな負担になる可能性があります。
借入れを検討する前に確認したい3つの基準第一に、借入目的が制度の対象に合っているか。緊急小口資金は、一時的で緊急性の高い支出に対応する制度です。毎月の生活費が慢性的に不足している場合は、貸付けよりも生活保護や家計改善支援などを優先して相談する方が適しています。
第二に、福祉事務所の承認と収入認定の扱いを確認したか。受給中の借入れでは、事前承認の有無が重要です。承認されていない借入金が収入認定されると、保護費が減額される可能性があります。
第三に、返済できる見込みがあるか。借入れは将来の収入から返済することになります。返済のために再び別の金融機関から借りるような状況であれば、貸付けそのものが生活再建につながらない可能性があります。
すでにコロナ特例貸付を利用している人は別の確認が必要過去にコロナ特例貸付を利用し、現在も返済中の人は、通常の緊急小口資金とは別の返済免除制度を確認してください。
厚生労働省によると、特例貸付では、住民税非課税などの要件に加え、返済中に生活保護を受給することになった場合など、一定の事情で返済免除の対象となる可能性があります。
ただし、免除は自動的に適用されるものではなく、申請が必要です。該当する可能性がある場合は、借入れを申し込んだ社会福祉協議会へ連絡してください。
過去の特例貸付の返済免除と、2026年に新しく通常の貸付けを利用する場合の返済義務は、明確に区別する必要があります。
【生活保護緊急貸付】に関するよくある質問(FAQ)
Q1:生活保護を受給中でも緊急小口資金を借りられますか?
A1:一定の条件を満たせば利用できる場合があります。ただし、生活保護受給中の借入れには福祉事務所の事前承認や資金使途に関する条件があります。まず担当ケースワーカーに相談し、その後、市区町村社会福祉協議会に申込可能か確認してください。
Q2:生活保護を申請中でもお金を借りる方法はありますか?
A2:通常の生活福祉資金貸付制度を利用できる場合があります。厚生労働省も、生活保護の申請後、保護費が支給されるまでの生活費が必要な場合には、従来の制度について相談するよう案内しています。ただし、審査と返済能力の確認が必要です。
Q3:緊急小口資金はいくらまで借りられますか?
A3:通常の制度では10万円以内です。無利子で連帯保証人も不要ですが、借入れには審査があります。災害などの特例措置が設けられた地域では、別の上限額が適用される場合があります。
Q4:生活保護受給中に借りたお金は返済しなければなりませんか?
A4:原則として返済義務があります。生活保護受給中であることだけで、通常の貸付金の返済が免除されるわけではありません。ただし、特例貸付など別の制度では、一定の要件を満たせば返済免除の対象になる場合があります。
Q5:緊急小口資金の審査では何を確認されますか?
A5:世帯の収入や家族状況、借入理由、資金の使い道、現在の借入状況、返済計画などが確認されます。制度の対象となる緊急性・必要性があるか、返済できる見込みがあるかも重要な判断材料です。
Q6:生活保護受給中に消費者金融やカードローンを利用しても大丈夫ですか?
A6:安易な利用は避けてください。福祉事務所の事前承認がない借入金は収入認定され、保護費が減額される可能性があります。また、返済額が必要経費として認められない場合もあるため、借入れ前に必ずケースワーカーへ相談してください。
Q7:生活保護を受けていて借りられない場合は、どこに相談すればよいですか?
A7:担当ケースワーカー、福祉事務所、市区町村社会福祉協議会、自立相談支援機関が主な相談先です。生活費や家賃、食料、生活必需品など、何に困っているかを具体的に伝えることで、一時扶助や住居確保給付金、家計改善支援など別の制度につながる可能性があります。
2026年11月現在、生活保護を受給している人や申請中の人が緊急時に検討できる公的支援として、生活福祉資金貸付制度や緊急小口資金があります。
通常の緊急小口資金は10万円以内、無利子、保証人不要ですが、生活保護受給中の人が無条件で利用できる制度ではありません。借入目的や返済可能性に加え、福祉事務所の事前承認と収入認定の扱いを確認する必要があります。
申請中の場合も、通常の生活福祉資金を利用できる可能性はありますが、貸付審査があるため確実に借りられるわけではありません。
お金が足りないからといって、先にカードローンや消費者金融へ申し込むのではなく、まず福祉事務所と市区町村社会福祉協議会に相談することが大切です。
返済が難しい場合には、借入れ以外の支援策も含めて検討してください。生活保護の一時扶助、住居確保給付金、生活困窮者自立支援制度など、困っている内容に応じた制度を組み合わせることが、生活再建への現実的な道筋になります。
主な公的根拠: 厚生労働省「生活福祉資金貸付制度」「生活保護制度」「生活困窮者自立支援制度」、厚生労働省の生活保護受給世帯の貸付金取扱資料、宮城県社会福祉協議会の制度案内(地域別運用の参考)。