「不慮の事故」とは、保険や共済において、原則として急激・偶然・外来の3つの要件をすべて満たす事故を指します。交通事故や転倒、転落、溺水などは代表的な事例ですが、突然ケガをしたからといって、必ずしも保険金や共済金の支払い対象になるわけではありません。
判断の要点は、事故が突発的に発生したか、予測できない出来事だったか、身体の外部からの作用によって傷害が生じたかという点です。病気が原因で倒れて骨折した場合や、長年の運動によって生じた慢性的なケガなどは、対象外となることがあります。2026年11月時点の公的な解説や保険会社・共済の約款を踏まえ、具体例、補償の仕組み、免責事由、請求時の確認事項まで整理します。
【基本知識】不慮の事故とは?保険で判断される3つの要件
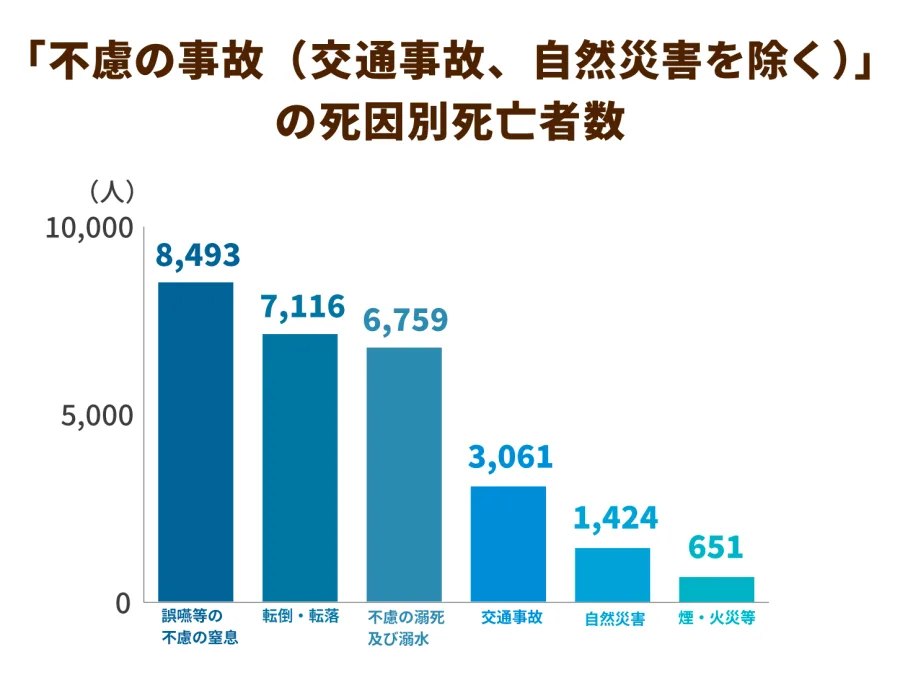
不慮の事故は、日常会話で使われる「思いがけない事故」と完全に同じ意味ではありません。保険・共済の支払判断では、事故の発生状況とケガとの因果関係を、契約で定められた基準に照らして確認します。
日本損害保険協会は、傷害保険における急激・偶然・外来の事故について、突発的に、予測できない形で、被保険者の身体の外部からの作用によって生じる事故と説明しています。3つの条件は独立した確認事項であり、どれか1つでも満たさなければ、原則として傷害保険の補償対象にはなりません。
1.急激性:事故からケガまでの過程が直接的である急激性とは、事故が突発的に発生し、原因となる出来事からケガが生じるまでの過程に時間的な間隔がないことです。
例えば、歩行中に突然足を滑らせて転倒し、腕を骨折した場合は、転倒という出来事と骨折との間に直接的な関係が認められれば、急激性を満たす可能性があります。
一方、長時間の歩行によって靴ずれが生じたり、繰り返し同じ動作をした結果として腱鞘炎になったりするケースは、継続的な作用によるものです。そのため、一般的な傷害保険では急激性が認められにくくなります。
2.偶然性:事故またはケガの発生が予測できない偶然性とは、事故の発生や、その事故によってケガをすることが予測できない出来事であることを指します。
偶然性の判断には、次の3つの考え方があります。
- 原因が偶然:階段を下りている途中で足を踏み外し、転倒する。
- 結果が偶然:通常の運動をしていたところ、予期せずアキレス腱を断裂する。
- 原因と結果の両方が偶然:道路で転倒したところ、通りかかった車と接触して負傷する。
重要なのは、本人が意図的に行動したかどうかだけで判断しないことです。例えば、走るという行為自体は自分の意思によるものでも、予測できないケガが発生した場合には、偶然性が認められる可能性があります。
反対に、すでに骨折していることを認識しながら、医師から禁止されていた運動を行い、予測可能な形で症状を悪化させた場合などは、偶然性が問題になります。
3.外来性:身体の外部から原因となる作用が加わっている外来性とは、ケガの原因が被保険者の身体の外部から作用したものであることです。
例えば、家具にぶつかって額を打撲した場合、ボールが当たって指を負傷した場合、車のドアに手を挟んだ場合などは、外部からの作用が明確です。
ここで注意したいのは、ケガが身体の外側に現れているかどうかではなく、原因が身体の外部にあるかどうかが判断基準になる点です。
日本損害保険協会の解説では、脳疾患によって突然倒れ、その結果として骨折したケースが例示されています。この場合、骨折というケガが発生していても、事故の原因が身体内部の疾病にあるため、外来性が認められないことがあります。
つまり、見た目には同じ転倒や骨折であっても、転倒に至った原因によって保険上の判断が異なるのです。
【具体例を比較】不慮の事故に該当するケース・対象外となるケース
不慮の事故に該当するかどうかを理解するには、実際の出来事を比較するのが効果的です。特に交通事故、転倒、転落、溺水などは、事故の発生状況とケガの原因を確認する必要があります。
不慮の事故に該当する可能性がある具体例次のような出来事は、急激・偶然・外来の3要件を満たし、さらに契約上の免責事由に該当しなければ、補償対象となる可能性があります。
- 交通事故:自動車や自転車との予期しない衝突によって骨折や打撲を負う。
- 転倒事故:階段や歩道で足を滑らせ、手首や足を骨折する。
- 転落事故:予期しない転落によって身体を強く打ち、負傷する。
- 溺水事故:水中で予期しない事故に遭い、溺水による傷害を負う。
- 動物によるケガ:突然、犬にかまれて負傷する。
- やけど:誤って高温のアイロンに触れ、急激にやけどを負う。
- スポーツ中のケガ:通常の運動中に予測できない形でアキレス腱を断裂する。
コープ共済が公開している支払い事例でも、家具にぶつかって額を打撲する、ボールが当たって突き指をする、自転車事故で膝に切り傷を負う、犬にかまれるといったケースが紹介されています。
不慮の事故に該当しない可能性があるケース一方、次のようなケースは、3要件のいずれかを満たさないため、一般的な傷害補償では対象外となることがあります。
- 長期間の運動によって発生したテニス肘や野球肩
- 繰り返しの動作によって生じた腱鞘炎
- 慢性的な疲労や筋肉痛
- 靴との継続的な摩擦による靴ずれ
- しもやけや日焼けなど、継続的な作用による症状
- 疾病や体質的な要因によって発生した骨折
- 脳疾患によって倒れ、その結果として生じた骨折
| 出来事・原因 | 判断の目安 | 確認するポイント |
|---|---|---|
| 交通事故による骨折 | 該当する可能性あり | 衝突の状況、事故と負傷の因果関係 |
| 階段での不意の転倒 | 該当する可能性あり | 転倒の原因、発生状況 |
| 予期しない転落 | 該当する可能性あり | 外部からの作用と負傷の関係 |
| 偶発的な溺水事故 | 該当する可能性あり | 事故の状況と契約上の補償範囲 |
| 犬にかまれたケガ | 該当する可能性あり | 突発性、予測不能性、外部作用 |
| 慢性的なテニス肘 | 原則として対象外の可能性 | 反復的な負荷による発症かどうか |
| 脳疾患による転倒・骨折 | 対象外の可能性 | 疾病と負傷の因果関係 |
この表は一般的な判断の目安です。交通事故や転倒という名称だけで補償が確定するわけではありません。実際には事故の経緯、医学的な診断、契約内容などを総合的に確認します。
特に注意したいのが熱中症です。暑い場所で急に体調を崩したとしても、一般的な傷害保険や共済では不慮の事故として扱われない場合があります。コープ共済の公開例でも、熱中症は不慮の事故に該当しない可能性が高い傷病として掲載されています。ただし、熱中症を対象とする特約や別の保障商品があるため、すべての保険で一律に対象外と考えるのは適切ではありません。
【混同しやすいポイント】不慮の事故と病気・慢性的なケガの違い
保険金の支払いを判断する際に、特に問題になりやすいのが「事故によるケガ」と「病気による症状」の区別です。
不慮の事故と病気の違い基本的な違いは、身体に生じた異常の原因です。
不慮の事故による傷害は、予測できない外部からの作用によって発生します。一方、病気は身体内部の疾病や機能の異常などが原因となります。
例えば、次の2つのケースを比較してみましょう。
- ケースA:歩道の段差につまずいて転倒し、腕を骨折した。
- ケースB:脳疾患によって突然意識を失い、倒れた際に腕を骨折した。
どちらも結果は腕の骨折ですが、ケースAは外部からの偶発的な作用による事故と判断される可能性があります。ケースBは、疾病が転倒の原因であるため、骨折については不慮の事故として認められない可能性があります。
ただし、病気が関係していれば必ず事故補償が否定されるわけではありません。もともと疾病や身体的な障害があった人が外部からの事故に遭い、その既往症などの影響でケガが重くなった場合には、影響がなかったときに相当する範囲で保険金が支払われる取り扱いもあります。
日本損害保険協会も、骨粗しょう症の人が事故に遭い、骨粗しょう症の影響によってケガが重くなった場合を例に、疾病などの影響を考慮した支払いの考え方を説明しています。
不慮の事故と慢性的なケガの違い慢性的なケガと急性のケガの違いは、症状の重さではなく、発生までの経緯にあります。
例えば、スポーツ中に突然アキレス腱を断裂した場合と、長期間にわたって同じ動作を繰り返し、徐々に腱を痛めた場合では、保険上の評価が異なります。
前者は偶発的な結果として傷害が発生した可能性がありますが、後者は継続的な負荷による慢性的な障害と判断される可能性があります。
代表的な違いを整理すると、次のとおりです。
- 急性の外傷:転倒直後の骨折、衝突による打撲、突然の切り傷など。
- 慢性的な障害:テニス肘、野球肩、腱鞘炎、疲労骨折など。
- 判断が分かれやすいもの:運動中の筋肉や腱の損傷、既往症がある人の転倒による骨折など。
「急に痛くなった」という本人の自覚だけでは、急激性が認められるとは限りません。症状が突然現れたことと、原因となる事故が突発的に発生したことは、分けて考える必要があります。
傷害保険と医療保険の違い不慮の事故によるケガに備える傷害保険と、病気にも備える医療保険は、補償対象が異なります。
日本損害保険協会によると、傷害保険は急激・偶然・外来の事故によるケガを対象とする一方、医療保険はケガだけでなく病気による入院なども補償します。
したがって、慢性的な病気や疾病による入院に備えたい場合は、傷害保険だけでなく、医療保険や疾病保障の有無も確認する必要があります。
【保険・共済の仕組み】不慮の事故による保険金・共済金の支払条件
不慮の事故と認められた場合でも、必ず保険金が支払われるわけではありません。契約期間、補償内容、事故後の入院や通院の状況など、複数の条件を満たす必要があります。
傷害保険で支払われる主な保険金傷害保険では、契約内容に応じて次のような保険金が設定されています。
- 死亡保険金:不慮の事故による傷害を直接の原因として死亡した場合。
- 後遺障害保険金:事故による傷害が原因で所定の後遺障害が生じた場合。
- 入院保険金:事故によるケガの治療を目的として入院した場合。
- 手術保険金:事故によるケガの治療のため、契約所定の手術を受けた場合。
- 通院保険金:事故によるケガの治療のため、所定の通院をした場合。
支払金額は契約時に設定された保険金額や入院・通院の日額、後遺障害の程度などによって決まります。
日本損害保険協会の説明では、傷害保険は基本的に定額払いの仕組みです。例えば、入院日額5,000円の契約で、支払対象となる入院が10日間であれば、単純計算では5万円となります。ただし、実際の支払対象日数や限度日数、対象となる治療期間は約款によって異なります。
180日以内という条件に注意傷害保険や生命保険の災害関連特約では、事故発生日からその日を含めて180日以内に死亡、後遺障害、入院などの所定の状態になったことを支払条件とする契約があります。
例えば、生命保険文化センターが説明する災害割増特約では、不慮の事故が原因で事故日から180日以内に死亡した場合、主契約の死亡保険金に災害死亡保険金が上乗せされる仕組みが紹介されています。
ただし、180日という期間はすべての保険や共済に共通する法律上の一律基準ではありません。保険商品や特約によって条件は異なります。入院や通院についても、事故から一定期間内に開始することや、支払日数に上限が設けられている場合があります。
不慮の事故と共済金の関係共済でも、不慮の事故の基本的な判断には急激・偶然・外来という3つの要件が用いられます。ただし、共済は保険会社の保険商品とは異なる契約・規約に基づいて運営されており、共済金の支払条件も商品ごとに確認する必要があります。
コープ共済では、不慮の事故によるケガの共済金について、突発的な出来事、予測されない出来事、身体の外部からの作用という3つの条件を示しています。
また、事故による入院共済金と病気による入院共済金は区別されています。長年のテニスによって発生したテニス肘は、事故によるケガとしてではなく、病気入院として扱われる場合があることも公開事例で説明されています。
つまり、保険会社の保険金と共済の共済金では名称だけでなく、加入先の規約、保障内容、請求条件をそれぞれ確認することが大切です。
【対象外になる理由】保険約款の免責事由と不慮の事故の判断
保険金の支払いで見落とされやすいのが、3要件を満たすかどうかという問題と、免責事由に該当するかどうかという問題は別であるという点です。
仮に事故が急激・偶然・外来の条件を満たしていても、約款に定められた免責事由に該当すれば、保険金が支払われないことがあります。
代表的な免責事由傷害保険の一般的な約款では、次のようなケースが主な免責事由として定められています。
- 故意・重大な過失:被保険者や契約者などによる故意または重大な過失が原因となった場合。
- 自殺・犯罪・闘争行為:自殺行為、犯罪行為、他人との闘争行為によって傷害が発生した場合。
- 無免許運転:必要な運転資格を持たずに運転している間に発生した事故。
- 酒気帯び運転:酒気を帯びた状態で自動車などを運転している間に発生した事故。
- 薬物などの影響による運転:正常な運転ができないおそれのある状態で運転している間の事故。
- 疾病・脳疾患:疾病や脳疾患、心神喪失などを原因として発生した傷害。
- 妊娠・出産など:妊娠、出産、早産、流産などに関係する所定の事由。
- 医療処置:所定の外科的手術や医療処置によって生じた傷害。ただし、補償対象となる傷害の治療に伴う医療処置などは例外となる場合がある。
- 自然災害など:地震、噴火、津波、戦争、暴動などに関係する事故。
- 危険な運動:山岳登はん、スカイダイビング、ハンググライダーなど、約款で指定された危険な運動。
これらは一般的な傷害保険の約款に見られる項目ですが、商品によって対象範囲や特約による補償の追加などが異なります。
同じ交通事故でも保険金が支払われないことがある例えば、無免許運転や酒気帯び運転中に事故を起こした場合、運転者自身の傷害については免責事由に該当し、保険金が支払われない可能性があります。
ただし、自動車事故に関係するすべての保険が一律に不払いとなるわけではありません。日本損害保険協会は、酒気帯び運転による事故について、運転者自身のケガなどを補償する保険と、被害者救済のために他人のケガや財物の損害を補償する保険とでは取り扱いが異なると説明しています。
このように、事故の当事者が誰なのか、どの保険を請求するのかによって判断は変わります。
保険会社によって約款が異なる理由保険会社や共済は、それぞれの商品設計に基づいて補償範囲や支払条件を定めています。
例えば、2025年10月版の損保ジャパンの傷害保険約款には、急激かつ偶然な外来の事故による傷害を補償する基本条項に加え、故意、重大な過失、疾病、飲酒運転、地震などに関する免責事項が定められています。
一方、共済では、加入コースや保障内容によって事故入院、病気入院、後遺障害などの支払条件が異なります。
保険金が支払われるかどうかを判断する際には、商品パンフレットの概要だけでなく、契約時に適用される普通保険約款、特約、契約のしおり、共済規約などを確認することが欠かせません。
【実践ガイド】不慮の事故の見分け方と保険金・共済金の請求方法
実際に事故が発生した場合、最初に確認したいのは、事故の状況とケガが発生した経緯です。単に「転倒して骨折した」という説明だけでは、保険会社が必要とする判断材料が不足する場合があります。
不慮の事故かどうかを判断する4つの確認ポイント次の順番で整理すると、契約内容を確認するときにも役立ちます。
STEP1:事故は突発的に発生したか
事故が突然起きたのか、長期間の負荷や継続的な作用によって症状が生じたのかを確認します。
STEP2:事故やケガは予測できないものだったか
本人の意図によるものか、偶発的な出来事だったのかを整理します。原因が偶然だったのか、結果としてのケガが予測できなかったのかも確認します。
STEP3:身体の外部からの作用が原因だったか
転倒、衝突、落下物、動物による傷害など、身体の外部から加わった作用がケガの原因だったかを確認します。病気や身体内部の異常が原因となっていないかも重要です。
STEP4:契約上の免責事由や支払条件に該当しないか
事故が発生した日が保険期間内か、免責事由に該当しないか、事故後の入院・通院・死亡などが所定の期間内に発生しているかを確認します。
保険金・共済金の請求時に準備する情報請求手続きでは、事故の発生状況を具体的に説明できるようにしておくことが大切です。
- 事故が発生した年月日と時刻
- 事故が起きた場所
- 事故の具体的な状況と原因
- 負傷した身体の部位と症状
- 医療機関での診断名や治療内容
- 入院日、退院日、通院日などの記録
- 加入している保険・共済の契約内容
交通事故の場合には、事故証明書などの提出を求められることがあります。医師の診断書や診療明細書、事故現場の写真なども、状況に応じて確認資料になります。
コープ共済の事故入院に関する請求案内でも、いつ、どこで、どのようにケガをしたのかという事故内容と、事故日、入院開始日、退院日などの確認事項が示されています。
保険金が支払われないと判断された場合の対応保険金や共済金が支払われないと説明された場合は、まず判断の根拠となった約款の条項と、認定された事故の原因を確認しましょう。
特に確認したいのは、次の3点です。
- 急激・偶然・外来のうち、どの要件が満たされないと判断されたのか。
- 免責事由のどの項目に該当すると判断されたのか。
- 医師の診断書や事故状況の資料を追加提出することで、事実関係を補足できるのか。
判断内容に疑問がある場合は、保険会社や共済の担当窓口に説明を求めることができます。保険会社との話し合いで解決しない場合には、一般社団法人日本損害保険協会のそんぽADRセンターなど、契約に応じた相談・紛争解決窓口を利用する方法もあります。
なお、請求期限や必要書類は契約によって異なるため、事故が起きたら早めに加入先へ連絡することが望ましい対応です。
【不慮の事故とは】に関するよくある質問(FAQ)
Q1:不慮の事故とは、簡単にいうとどのような事故ですか?
A1:保険・共済でいう不慮の事故とは、急激・偶然・外来の3要件を満たす事故のことです。突然、予測できない形で、身体の外部から作用が加わってケガをした場合などが該当する可能性があります。
Q2:転倒や転落は不慮の事故に該当しますか?
A2:予期しない転倒や転落によってケガをした場合は、該当する可能性があります。ただし、脳疾患や疾病によって倒れた場合など、身体内部の原因による転倒は、傷害保険の対象外となることがあります。
Q3:病気が原因で骨折した場合も不慮の事故になりますか?
A3:病気や身体内部の異常が直接の原因となって骨折した場合は、外来性が認められず、事故による傷害補償の対象外となる可能性があります。ただし、既往症がある人が外部からの事故に遭った場合は、既往症の影響を考慮した支払いが行われることもあります。
Q4:スポーツ中のケガは不慮の事故に該当しますか?
A4:スポーツ中のケガがすべて対象外になるわけではありません。突然の転倒や衝突、予測できない腱の断裂などは、3要件を満たせば対象となる可能性があります。一方、繰り返しの運動によるテニス肘や野球肩などは、慢性的な障害として対象外となることがあります。
Q5:不慮の事故による死亡保険金は必ず支払われますか?
A5:必ず支払われるわけではありません。生命保険の主契約では死亡時の保障が設定されている一方、不慮の事故による災害死亡保険金は、災害割増特約などに加入していることが条件となる場合があります。また、事故日から180日以内の死亡など、所定の支払条件や免責事由も確認が必要です。
Q6:不慮の事故と認められるためには、どのような書類が必要ですか?
A6:事故の状況を確認できる情報に加え、診断書、診療明細書、入院・通院記録などが必要になる場合があります。交通事故では事故証明書などを求められることもあります。必要書類は保険会社や共済、請求内容によって異なります。
Q7:不慮の事故と認められなかった場合、医療保険から給付を受けられますか?
A7:医療保険に加入していて、病気やケガが所定の給付条件を満たしていれば、医療保険から給付を受けられる可能性があります。傷害保険で対象外となったことだけを理由に、すべての保障が受けられなくなるわけではありません。
不慮の事故とは、保険・共済において「急激・偶然・外来」の3要件を満たす事故を指します。交通事故、転倒、転落、溺水、動物によるケガなどは代表的な例ですが、事故の名称だけで補償の可否が決まるわけではありません。
病気が原因の転倒や、長期間の負荷によって生じた慢性的なケガなどは、3要件の一部を満たさないため、事故による傷害補償の対象外となる場合があります。また、3要件を満たしていても、故意、重大な過失、飲酒運転、疾病などの免責事由に該当すれば、保険金が支払われないことがあります。
特に覚えておきたいのは、「不慮の事故に該当するか」と「実際に保険金が支払われるか」は別の判断であるという点です。事故の発生状況、ケガとの因果関係、契約期間、支払対象となる期間、免責事由を順番に確認する必要があります。
2026年11月現在も、保険会社や共済によって補償内容や約款の規定には違いがあります。いざというときに判断に迷わないためにも、加入している保険の契約概要だけでなく、普通保険約款や特約、共済規約まで確認しておきましょう。
事故が起きた際には、発生日時や場所、事故の状況、医師の診断内容を記録し、できるだけ早く加入先へ相談することが、適切な保険金・共済金の請求につながります。
主な根拠資料(公的団体・保険会社の公式情報)
- 日本損害保険協会「傷害保険における急激・偶然・外来の事故」「傷害保険・医療保険の仕組み」
- コープ共済「不慮の事故の定義について・支払いできる例とできない例」
- 生命保険文化センター「災害割増特約」
- 日本郵政・かんぽ生命「基本契約の保険金の倍額支払」2026年9月24日公開情報。
- 損保ジャパン「傷害保険約款集」2025年10月版。