16歳未満の子どもは、親の扶養に入っていても所得税の扶養控除を受けられません。しかし、「扶養控除が適用されないなら、年末調整や確定申告で子どもの情報を書く必要もない」と考えるのは間違いです。16歳未満の扶養親族は、住民税の非課税限度額の判定や障害者控除、ひとり親控除などに関係するため、必要な申告を省略すると税負担や行政サービスに影響する場合があります。
2026年(令和8年)は、12月1日から所得税の基礎控除や扶養親族等の所得要件に関する税制改正も適用されます。そこで、国税庁、財務省、東京都主税局などの公的資料をもとに、16歳未満の子どもの扶養控除が廃止された理由、令和8年分の年末調整での記入方法、確定申告や住民税との関係を整理します。
【基本知識】16歳未満の子どもが扶養控除の対象外になる理由とは?
年少扶養親族とは、納税者と生計を一にする扶養親族のうち、その年の12月31日時点で16歳未満の人を指します。
扶養親族には、配偶者以外の6親等内の血族と3親等内の姻族のほか、一定の里子なども含まれます。
一般的には、自分の子どもが該当しますが、扶養親族になるためには親族関係だけでなく、生計を一にしていることや所得要件なども満たさなければなりません。
なお、「生計を一にする」とは、必ずしも同じ住所に住んでいることを意味しません。
例えば、進学や療養などの事情で子どもと別居していても、生活費や学費を継続的に負担しているなど、実質的に生計を共にしていれば該当する場合があります。
なぜ16歳未満は扶養控除を受けられないのか?16歳未満の扶養控除が廃止された背景には、2010年度(平成22年度)の税制改正があります。
当時、政府は「所得控除から手当へ」という考え方を掲げ、子ども手当の創設とあわせて年少扶養親族に対する扶養控除を見直しました。
財務省の「扶養控除の見直しについて」によると、従来は年少扶養親族1人につき38万円だった所得税の扶養控除が廃止されています。
適用時期は次のとおりです。
- 所得税:平成23年分(2011年分)から廃止
- 住民税:平成24年度(2012年度)から廃止
つまり、現在の制度は、子育てに関する経済的支援を所得控除だけに頼るのではなく、手当などの直接給付と組み合わせる考え方から生まれたものです。
その後、児童手当制度は拡充されましたが、16歳未満の扶養控除が復活したわけではありません。
16歳以上の子どもとの違い所得税の扶養控除では、年齢によって対象が分かれています。
16歳以上の扶養親族は、所得などの条件を満たせば控除対象扶養親族となります。
主な控除額は以下のとおりです。
- 一般の控除対象扶養親族:38万円
- 特定扶養親族:63万円
- 老人扶養親族:48万円
- 同居老親等:58万円
一方、16歳未満の年少扶養親族には、通常の扶養控除はありません。
年齢はその年の12月31日時点で判定するため、年の途中で16歳になった子どもは、その年の扶養控除の判定では16歳以上として扱われます。
【住民税との関係】16歳未満の子どもを申告する必要があるのはなぜ?
所得税と住民税では扶養親族の扱いが異なる16歳未満の子どもについて、最も間違えやすいのが所得税と住民税の違いです。
所得税では、16歳未満の子どもは扶養控除の対象になりません。
しかし、住民税では、扶養親族の人数を基準に非課税限度額を判定する仕組みがあります。
この人数には16歳未満の扶養親族も含まれます。
そのため、扶養控除額が0円であっても、住民税の計算上は子どもの存在が重要になります。
住民税の非課税限度額は扶養人数によって変わる住民税には、所得に応じて課税される所得割と、一定額を負担する均等割があります。
一定の所得以下であれば、両方が非課税になる場合があります。
東京都主税局が公表している東京23区の基準では、同一生計配偶者または扶養親族がいる場合、均等割・所得割ともに非課税となる合計所得金額の基準は、次の計算式で示されています。
35万円×(本人・同一生計配偶者・扶養親族の合計人数)+31万円
ここで重要なのは、扶養親族に16歳未満の子どもも含まれることです。
例えば、本人と16歳未満の子ども1人で暮らしている場合、東京23区の基準では次のようになります。
35万円×2人+31万円=101万円
この場合、前年の合計所得金額が101万円以下であれば、均等割と所得割の両方が非課税になる基準に該当します。
ただし、これは東京23区の例です。自治体によって非課税限度額は異なるため、全国一律の金額として扱うことはできません。
また、所得割だけが非課税になる基準は別に設けられています。
16歳未満の子どもを申告した場合としなかった場合の違い扶養親族に関係する制度を整理すると、次のようになります。
| 関係する制度・項目 | 16歳未満の子どもの扱い | 主な影響 |
|---|---|---|
| 所得税の扶養控除 | 対象外 | 通常の扶養控除は受けられない |
| 住民税の非課税限度額 | 扶養人数に含まれる | 非課税判定に影響する |
| 障害者控除 | 条件を満たせば対象 | 所得控除を受けられる |
| ひとり親控除 | 一定の条件で対象 | 親の所得控除に関係する |
| 年末調整 | 住民税に関する事項に記載 | 市区町村への情報提供につながる |
| 確定申告 | 住民税関連の項目に記載 | 住民税の扶養情報に反映される |
| 児童手当 | 別制度として対象年齢等を判定 | 税金の扶養控除とは独立している |
このように、所得税の扶養控除だけを見ていると、住民税やその他の控除を見落とす可能性があります。
申告しないと住民税が増えることもある16歳未満の子どもを申告しなかった場合、所得税の扶養控除額そのものには通常影響しません。
しかし、住民税の非課税限度額を計算する際に扶養人数が正しく反映されない可能性があります。
その結果、本来は非課税になるはずの人に住民税が課税されたり、均等割のみの課税となったりするケースがあります。
鈴鹿市も公式FAQで、年少扶養親族の申告漏れによって、障害者控除やひとり親・寡婦控除が正しく反映されない場合があると案内しています。
加えて、課税・非課税証明書や各種行政サービスの判定に影響することもあります。
【令和8年分】年末調整で16歳未満の子どもを記入する方法
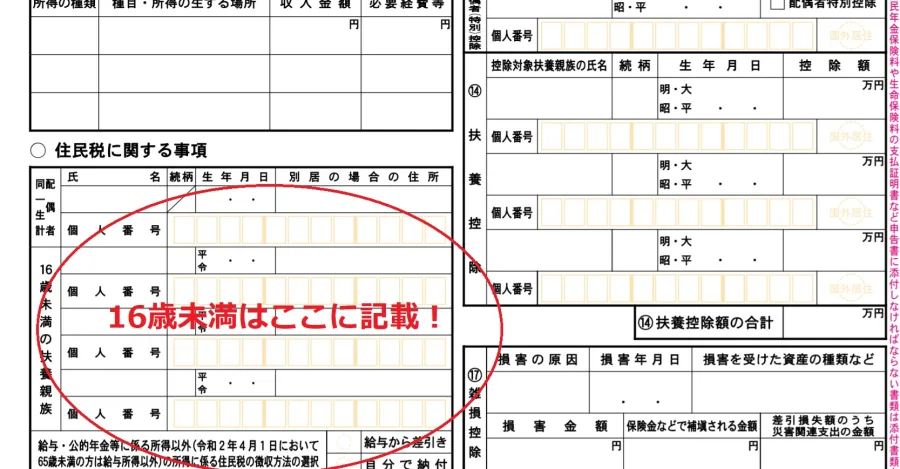
扶養控除等(異動)申告書のどこに書く?会社員や給与所得者の場合、基本となる書類は「給与所得者の扶養控除等(異動)申告書」です。
令和8年分の国税庁様式には、一般の扶養親族を記入する欄とは別に、「住民税に関する事項」という専用欄が設けられています。
その中に「16歳未満の扶養親族」という記入欄があります。
令和8年分では、平成23年1月2日以後に生まれた人が、この16歳未満の欄の対象です。
つまり、2026年12月31日時点で16歳未満となる子どもが記載対象です。
記入する主な項目令和8年分の申告書では、次の項目を記入します。
1. 子どもの氏名・フリガナ
2. 個人番号(マイナンバー)
3. 納税者との続柄
4. 生年月日
5. 住所または居所
6. 控除対象国外扶養親族に該当するかどうか
7. 令和8年中の所得の見積額
8. 年の途中で変更があった場合の異動月日と事由
所得の見積額については、退職所得を除いた金額を記載します。
例えば、子どもが小学生で収入がない場合は、通常、所得の見積額は0円です。
記入するときの注意点特に注意したいのが、16歳未満の子どもを一般の扶養親族欄に記載するのではなく、住民税に関する事項の専用欄に記載することです。
令和8年分の申告書では、16歳以上の源泉控除対象親族と16歳未満の扶養親族が区分されています。
また、子どもが海外に住んでいる場合は、国外扶養親族に関する条件や必要書類を確認する必要があります。
欄が不足する場合や、勤務先の電子申告システムで入力方法が異なる場合は、勤務先の担当者に確認してください。
2026年12月の税制改正にも注意令和8年分は、年末調整に関係する税制改正があります。
国税庁によると、令和8年12月1日から、所得税の基礎控除、給与所得控除の最低保障額、扶養親族等の所得要件などが改正されます。
ただし、16歳未満の子どもが扶養控除の対象になるという変更ではありません。
年齢による扶養控除の対象範囲は引き続き16歳以上です。
2026年12月の年末調整では、改正後の所得要件を確認しながら、従来どおり16歳未満の子どもを住民税に関する事項へ記載する必要があります。
【確定申告・住民税申告】16歳未満の扶養親族はどう記載する?
確定申告では第二表の親族情報を確認する自営業者やフリーランスなど、確定申告を行う人も16歳未満の扶養親族の情報を確認する必要があります。
所得税の確定申告書では、第二表の「配偶者や親族に関する事項」などが関係します。
16歳未満の子どもは扶養控除の対象ではありませんが、住民税の計算に必要な情報として記載します。
国税庁の確定申告書等作成コーナーでは、16歳未満の扶養親族の情報を入力すると、住民税に関する項目へ情報が引き継がれる仕組みも案内されています。
ただし、自動で反映されることを前提にせず、最終的な申告内容を確認することが大切です。
住民税の申告を別に行う必要はある?所得税の確定申告を税務署に提出した場合、原則として、その情報は住民税の申告にも利用されます。
そのため、別途、市区町村へ住民税申告書を提出する必要はありません。
また、給与所得だけの会社員で、勤務先から正しい給与支払報告書が市区町村へ提出されている場合も、通常は別途の申告が不要です。
一方、次のようなケースでは住民税の申告が必要になる場合があります。
- 年末調整を受けていない
- 勤務先から給与支払報告書が提出されていない
- 確定申告をしておらず、住民税に必要な情報が不足している
- 扶養親族や障害者控除などの情報に漏れがある
- 所得がなく、課税・非課税証明書などの発行に必要な情報が不足している
自治体によって申告の取り扱いが異なる部分もあるため、住所地の市区町村に確認してください。
すでに子どもを申告し忘れた場合の対処法年末調整で16歳未満の子どもを記載し忘れた場合でも、直ちに手続きができなくなるわけではありません。
まずは勤務先に連絡し、申告書の訂正や再提出が可能か確認します。
すでに確定申告を提出している場合は、税務署に相談し、必要に応じて訂正手続きを行います。
所得税の申告内容に変更がない場合でも、住民税の扶養情報だけが不足しているなら、市区町村の住民税担当窓口に相談する方法があります。
大切なのは、所得税の税額が変わらないからといって、そのまま放置しないことです。
【見落とし厳禁】障害者控除・ひとり親控除との関係
16歳未満でも障害者控除は受けられる16歳未満の子どもについて、特に確認しておきたいのが障害者控除です。
国税庁のタックスアンサー「No.1160 障害者控除」では、扶養控除の適用がない16歳未満の扶養親族であっても、障害者控除を適用できると説明しています。
つまり、通常の扶養控除がないことと、障害者控除が受けられないことは別問題です。
所得税の障害者控除額は次のとおりです。
- 一般の障害者:27万円
- 特別障害者:40万円
- 同居特別障害者:75万円
同居特別障害者とは、特別障害者である扶養親族などのうち、納税者本人や配偶者、その他の生計を一にする親族との同居を常況としている人です。
例えば、16歳未満の子どもが障害者手帳の交付を受けており、所得税法上の障害者に該当する場合、親は一定の条件のもとで障害者控除を受けられます。
そのため、年末調整では子どもの扶養情報だけでなく、障害者に該当するかどうかも確認してください。
ひとり親控除は16歳未満の子どもも関係するひとり親控除も、年齢だけで対象外になる制度ではありません。
所得税のひとり親控除を受けるには、原則として次の条件を満たす必要があります。
- その年の12月31日時点で婚姻していない、または配偶者の生死が明らかでない一定の人である
- 事実上婚姻関係と同様の事情にある人がいない
- 生計を一にする子どもがいる
- 納税者本人の合計所得金額が500万円以下
- 子どもが他の人の同一生計配偶者や扶養親族になっていない
子どもの所得要件については、2026年12月1日から改正が適用され、令和8年分では総所得金額等が62万円以下となります。
所得税のひとり親控除額は、令和8年分では35万円です。令和9年分以後は38万円に引き上げられます。
このように、16歳未満の子どもであっても、ひとり親控除の判定に関係する場合があります。
ただし、子どもが別の納税者の扶養親族になっている場合などは要件を満たさないため、家族間での申告内容にも注意が必要です。
【制度比較】扶養控除と児童手当は何が違う?
16歳未満の子どもを育てている家庭では、扶養控除と児童手当を混同しやすい傾向があります。
しかし、両者は目的も仕組みも異なる制度です。
扶養控除は税金を計算するための制度扶養控除は、納税者に一定の扶養親族がいる場合に、所得から一定額を差し引く所得控除です。
対象となる年齢や所得などに条件があります。
16歳未満の子どもについては通常の扶養控除が適用されません。
一方、住民税の非課税限度額や障害者控除などには関係します。
児童手当は子育て世帯への給付制度児童手当は、子どもを養育する父母などに対して支給される制度です。
2024年10月から制度が拡充され、所得制限が撤廃されました。
2026年現在の主な支給額は次のとおりです。
- 3歳未満:第1子・第2子は月額1万5,000円
- 3歳以上高校生年代まで:第1子・第2子は月額1万円
- 第3子以降:年齢区分にかかわらず月額3万円
支給対象は、18歳到達後の最初の年度末までの子どもです。
児童手当を受け取るためには、所定の申請手続きが必要です。
重要なのは、児童手当を受給しているからといって、扶養親族の申告が不要になるわけではないことです。
また、扶養控除を受けられないことを理由に児童手当の対象外になるわけでもありません。
両制度は独立しているため、それぞれの要件に従って手続きを進める必要があります。
【扶養控除子供16歳未満】に関するよくある質問(FAQ)
Q1:16歳未満の子どもは扶養控除を受けられないのですか?
A1:原則として受けられません。所得税では、扶養控除の対象となる控除対象扶養親族は、その年の12月31日時点で16歳以上の人と定められています。16歳未満の子どもは年少扶養親族に該当しますが、通常の扶養控除は適用されません。
Q2:16歳未満の子どもを年末調整で申告しなくても問題ありませんか?
A2:申告しないままにするのはおすすめできません。所得税の扶養控除額には影響しませんが、住民税の非課税限度額の判定や障害者控除などに影響する可能性があります。令和8年分の扶養控除等申告書には、16歳未満の扶養親族を記載する専用欄があります。
Q3:16歳未満の子どもが障害者の場合、障害者控除は受けられますか?
A3:受けられます。16歳未満であっても、所得税法上の障害者に該当する扶養親族であれば、一般の障害者27万円、特別障害者40万円、同居特別障害者75万円の障害者控除が適用される場合があります。
Q4:16歳未満の子どもがいる場合、住民税は必ず安くなりますか?
A4:必ず安くなるわけではありません。子どもは住民税の非課税限度額を判定する際の扶養人数に含まれますが、実際に非課税になるかは本人の所得や扶養人数、居住する自治体の基準などによって決まります。
Q5:16歳未満の子どもは確定申告にも記載する必要がありますか?
A5:確定申告を行う場合は、住民税に関係する親族情報として記載する必要があります。第二表の親族に関する事項などを確認してください。確定申告書等作成コーナーでは、入力した16歳未満の扶養親族情報が住民税に関する項目へ引き継がれる仕組みもあります。
Q6:2026年の税制改正で16歳未満の扶養控除は復活しますか?
A6:復活しません。令和8年12月1日から基礎控除や扶養親族等の所得要件が改正されますが、16歳未満の子どもを所得税の通常の扶養控除対象とする改正ではありません。
Q7:夫婦のどちらが16歳未満の子どもを申告すればよいですか?
A7:家庭の所得状況や各種控除の適用関係を確認して判断します。同じ子どもを夫婦双方の扶養親族として重複して申告しないように注意してください。特に住民税の非課税判定やひとり親控除などへの影響も考慮し、勤務先や市区町村に確認すると安心です。
16歳未満の子どもは、所得税の扶養控除を受けられない年少扶養親族です。
しかし、扶養控除の対象外だからといって、税務上の扶養情報まで不要になるわけではありません。
住民税の非課税限度額は扶養親族の人数によって変わり、その人数には16歳未満の子どもも含まれます。また、障害者控除やひとり親控除にも関係するため、正確な申告が必要です。
2026年(令和8年)の年末調整では、次の3点を特に確認してください。
1. 16歳未満の子どもを扶養控除等申告書の「住民税に関する事項」に記載する。
2. 子どもが障害者に該当する場合は、障害者控除の適用も確認する。
3. 確定申告や住民税申告の内容に漏れがないか、住所地の自治体の基準も確認する。
【プロの結論】
16歳未満の扶養親族について理解するうえで大切なのは、「扶養控除の対象になるか」と「税務上の扶養親族として申告する必要があるか」を分けて考えることです。
所得税の控除額が0円でも、住民税やその他の制度では子どもの情報が重要な意味を持ちます。
2026年の税制改正によって所得要件などが変わる部分もあるため、古い年末調整の記入例だけで判断せず、令和8年分の国税庁様式と最新の自治体情報を確認することが、申告漏れや不要な税負担を防ぐための確実な方法です。
主な公的根拠資料(2026年11月確認)
- 国税庁「令和8年分 給与所得者の扶養控除等(異動)申告書」および「令和8年分年末調整のしかた」。
- 国税庁「No.1180 扶養控除」「No.1160 障害者控除」「No.1171 ひとり親控除」。
- 財務省「扶養控除の見直しについて(22年度改正)」。
- 東京都主税局「個人住民税の非課税」。
- 国税庁「令和8年度税制改正による所得税の基礎控除の引上げ等について」。
- こども家庭庁「児童手当制度」。