夫婦漫才コンビ「かつみ・さゆり」の借金は、なぜ最大12億円にまで膨らんだのでしょうか。その発端は、バブル期のマンション投資と株式投資でした。特に、信用取引による4億7000万円の損失が大きな転機となり、その後、かつみの父親が残した約10億円の保証債務を巡る問題まで重なりました。
しかし、12億円すべてがかつみ自身の投資によって生じた借金だったわけではありません。相続放棄によって父親の保証債務に関する返済義務がなくなった後も、夫婦は長年にわたって残った借金を返済し続けています。2026年9月1日の報道では、残額は1億5000万円。完済のめどが立ったことも明かされました。36年以上に及ぶ借金返済の経緯と、現在の収入源、今後の見通しを整理します。
【原因を解説】かつみ・さゆりの借金はなぜ始まった?バブル期の投資失敗が発端
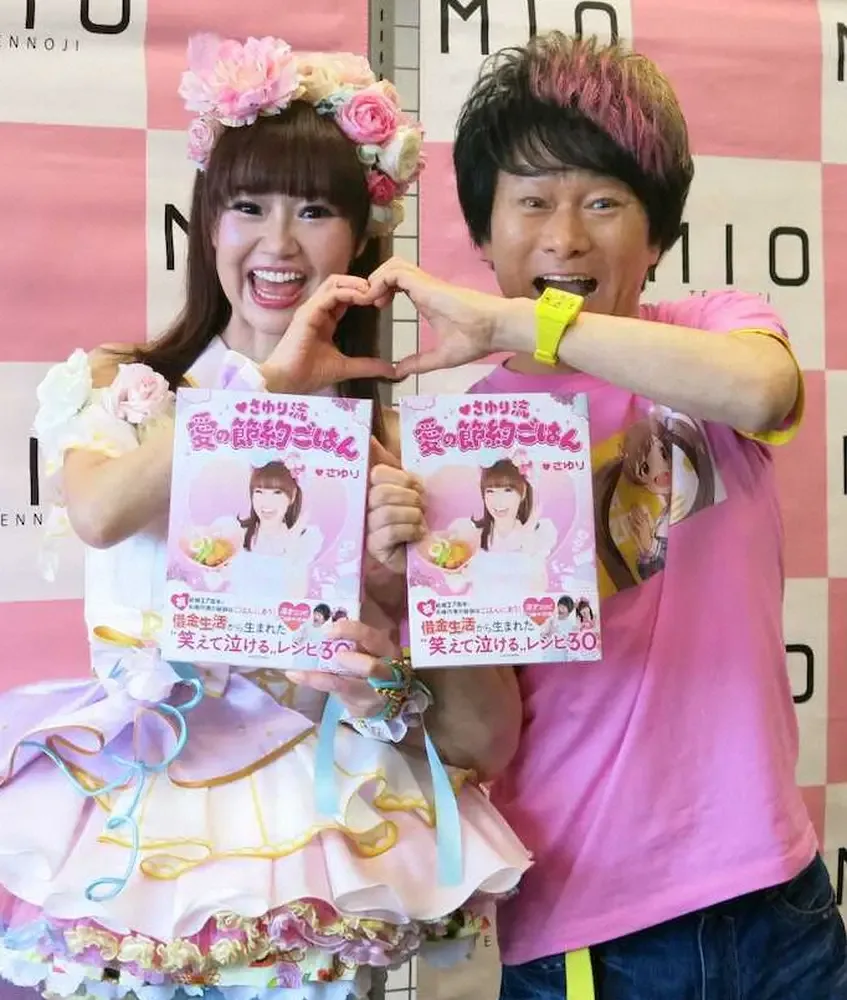
かつみ・さゆりの借金問題を理解するには、まず夫のかつみが若い頃に経験したバブル期の投資から振り返る必要があります。
現在知られている多額の借金は、最初から浪費や生活費によって生まれたものではありません。マンション投資で成功した経験が株式投資への自信につながり、さらに大きな利益を狙って信用取引に踏み込んだことが、転落のきっかけでした。
25歳で2680万円のマンションを購入、半年後には8000万円に2024年4月に放送されたABEMA「ななにー 地下ABEMA」で、かつみは25歳の頃のマンション投資について説明しています。
当時、かつみが購入したマンションの価格は2680万円。建設中の物件でしたが、半年後に完成した頃には約8000万円になっていたといいます。
この経験が、かつみにとって最初の大きな投資成功となりました。マンションの価値が大きく上昇したことで、株式投資にも挑戦するようになります。
当時はバブル景気の勢いが強く、不動産価格や株価が上昇していました。かつみは証券会社で働く大学時代の先輩を頼り、株式市場に参入。投資の利益は次第に膨らみ、25歳から28歳頃までに約3億円を稼いだと振り返っています。
ただし、マンションが8000万円になったという話は、本人が語った価格の変化です。実際にその金額で売却して現金化したという意味とは区別する必要があります。
信用取引で4億7000万円の損失、利益は一転して巨額の負債に大きな成功を経験したかつみは、さらに資産を増やそうと考えました。目標は30歳までに10億円を築くことだったといいます。
そこで利用したのが信用取引です。信用取引とは、証券会社から資金や株式を借りることで、自己資金以上の規模で株式を売買する仕組みです。相場が予想どおりに動けば利益を拡大できますが、反対に動けば損失も大きくなります。
2026年8月のABEMA Prime出演時には、3億円を元手に信用取引で約9億円を動かしていた経緯も紹介されました。
ところが、バブル崩壊によって株価が急落。順調だった投資は一転し、かつみは4億7000万円を失ったと説明しています。
2025年4月放送のABCテレビ「これ余談なんですけど…」でも、25歳から28歳頃までに株で3億円を稼ぎ、その後4億7000万円の損失を出したと振り返りました。
つまり、3億円の利益を得た後に4億7000万円の損失が発生し、差し引き約1億7000万円の負債を抱えることになったのです。
ここで重要なのは、4億7000万円は投資による損失額であり、そのまま当時の借金残高を意味するわけではないという点です。利益と損失、最終的に残った債務は分けて理解する必要があります。
一度の大きな成功が投資への自信を強め、信用取引によって損失まで拡大させてしまったことが、借金生活の出発点でした。
【12億円の真相】父親の保証債務10億円が加わった経緯と相続放棄
かつみ・さゆりの借金が世間で大きく取り上げられる理由の一つが、最大12億円という数字です。
しかし、この金額には本人が投資や事業で抱えた負債だけでなく、父親の保証債務を巡る相続問題が含まれていました。
1999年7月、突然届いた10億円の督促状2026年7月3日に公開された集英社オンラインのインタビューで、さゆりは12億円に膨らんだ経緯を詳しく語っています。
かつみの父親は実業家で、かつみは父親の3人目の愛人の子どもだったと、さゆりは説明しています。父親とはあまり交流がなく、かつみ自身も父親と会ったのは5回程度だったと、同年7月のMBSテレビ「せやねん!」出演時に語りました。
問題が起きたのは1999年7月です。
父親が亡くなってから約10年が経過した頃、2人のもとに京都の銀行から突然、約10億円の督促状が届きました。
その理由は、父親が生前に会社の保証人になっていたことでした。その保証を受けていた会社が倒産し、父親が亡くなっていたため、相続関係にある子どもたちに債務の請求が届いたのです。
つまり、かつみが自ら借り入れたり、投資に使ったりした10億円ではありません。父親が負っていた保証債務が、相続問題として浮上したものでした。
もともとの約2億円に10億円が加わり、最大12億円に当時、かつみは株式投資などで生じた借金の返済を続けていました。本人の負債は約2億円規模まで膨らんでおり、そこに父親の保証債務約10億円が加わったことで、合計約12億円という事態になりました。
加えて、この時期には長年活動していたお笑いコンビ「どんきほ〜て」の解散も重なったと、さゆりは集英社オンラインの取材で明かしています。
10億円の督促状とコンビ解散が約10日間の間に相次いだという話は、夫婦にとって非常に厳しい時期だったことを物語っています。
相続放棄によって10億円の返済義務を免れたこの問題を解決するため、かつみは吉本興業の関係者を通じて顧問弁護士に相談しました。
弁護士の助言を受け、父親の遺産について相続放棄の手続きを進めた結果、かつみには父親の保証債務に関する返済義務がないことが整理されました。
集英社オンラインの2026年7月のインタビューでは、さゆりが弁護士の助けによって10億円の負債をなくすことができ、元の約2億円の借金に戻ったと説明しています。
2026年7月4日の日刊スポーツの記事でも、MBS「せやねん!」でかつみ自身が父親の借金ではないことを認め、さゆりが相続放棄によって元の約2億円に戻ったと話したことが報じられました。
ここで注意したいのは、相続放棄は借金そのものを世の中から消す手続きではないということです。亡くなった人の財産と債務を引き継がない選択をした結果、相続人であるかつみがその保証債務を負わずに済んだという意味です。
そのため、12億円がすべて本人の投資失敗による借金だったという理解は正確ではありません。
【経緯を一覧化】かつみ・さゆりの借金はどう増え、どう減った?重要な年表
ここまでの経緯を整理すると、借金問題には大きく3つの段階があります。
第一段階はバブル期の投資失敗、第二段階は父親の保証債務を巡る相続問題、第三段階は長年の高金利負担から抜け出すための借り換えと返済です。
| 時期 | 出来事・金額 | 借金への影響 |
|---|---|---|
| 25歳頃 | 2680万円でマンションを購入 | 半年後に約8000万円まで価値が上昇 |
| 25〜28歳頃 | 株式投資で約3億円の利益 | 投資成功を経験 |
| バブル崩壊期 | 信用取引で約4億7000万円の損失 | 約1億7000万円の負債を抱える |
| 1989年 | かつみとさゆりが出会う | 交際当初から借金問題を抱えていた |
| 1996年3月 | 2人が結婚 | 夫婦で返済生活を続ける |
| 1999年7月 | 父親の保証債務約10億円の督促状が届く | 一時約12億円規模に拡大 |
| 1999年以降 | 弁護士に相談し相続放棄 | 父親の保証債務に関する返済義務がなくなる |
| 2010年代後半頃 | 銀行による借り換えを実施 | 金利が約1%前後に低下 |
| 2026年2月 | 借金残額約1億8000万円と公表 | 完済まで約24年との見通し |
| 2026年7月 | 集英社オンラインで夫婦が返済生活を証言 | 金利低下と完済までの見通しを説明 |
| 2026年9月1日 | 借金残額約1億5000万円と公表 | 完済のめどが立ったと報告 |
※金額は各番組・報道で本人たちが説明した時点のものです。借金の定義や集計時期によって、約2億円、約2億5000万円、約12億円など異なる数字が登場します。
この年表から分かるのは、12億円という数字が単純に投資の損失だけで生まれたわけではないことです。本人の投資・事業による負債と、父親の保証債務を巡る相続問題を分けて考える必要があります。
【返済が進まなかった理由】消費者金融8社・支払先43件と金利1%への借り換え
父親の保証債務の問題が解決しても、かつみ自身の借金がなくなったわけではありません。
むしろ、その後の返済生活では高金利と複数の借入先が大きな障害になっていました。夫婦がどれほど働いても元金がなかなか減らなかった背景には、利息の負担がありました。
消費者金融8社を利用、支払先は最大43件に集英社オンラインの2026年7月3日のインタビューで、さゆりは同棲を始めた頃の生活を振り返っています。
玄関には毎日のように督促状が届き、借入先から電話がかかってくる状態でした。
さゆりは、かつみの仕事中に代わって銀行を回り、返済手続きを手伝っていたといいます。しかし、借入先が多すぎて全体像が把握できませんでした。
そこで、カレンダーの裏側に金融機関ごとの借入額や生活費をすべて書き出しました。
その結果、判明したのが次の状況です。
- 消費者金融の借入先は8社。
- 複数の借入先を回す自転車操業状態だった。
- 電気代やガス代などを含めた支払先は最大43件。
- 借金の全体像を把握し、整理するまで約1年かかった。
ここでいう43件は、43社すべてから借金をしていたという意味ではありません。消費者金融などの借入先に加えて、生活費や各種支払いを含めた支払先の合計です。
また、毎月25日の吉本興業の給料日は、返済に追われる生活の象徴でした。さゆりによると、給料が振り込まれてから約30分後には借金の引き落としによって口座残高がほぼゼロになっていたそうです。
そのため、朝早くから銀行に並び、窓口が開くと同時に生活費を引き出していたといいます。
26年間で2億6000万円を返しても元金が減らなかった借金返済をさらに難しくしていたのが、バブル期から続く高い金利でした。
2026年8月1日に配信されたABEMA TIMESの記事では、かつみが2億円の借金について、26年間で合計2億6000万円を返済しても元金がほとんど減らなかったと説明しています。
年間1000万円ずつ返済していたとしても、金利が高ければ返済額の大部分が利息に充てられてしまいます。
例えば、2億円の元金に年5%の金利がかかる場合、単純計算で年間の利息は1000万円です。年間1000万円を支払っても、元金に充当される金額がほとんど残らない計算になります。
実際の借入条件や返済方式は契約によって異なりますが、長年返済しているのに残高が減らないという夫婦の説明は、この利息負担によって理解できます。
銀行の借り換えで金利が約1%に低下長い返済生活に転機をもたらしたのが、銀行による借り換えでした。
さゆりは2026年7月の集英社オンラインの取材で、約9年前に銀行が借金をまとめて借り換えてくれたことを明かしています。これによって金利は約1%前後まで下がり、元金を減らせるようになりました。
2026年8月のABEMA TIMESでも、借り換えによって金利が1%を下回る水準になったことが紹介されています。
この借り換えを実現させた銀行担当者を、夫婦はドラマにちなんで「半沢直樹」と呼んでいます。長年自己破産せずに返済を続けてきた実績を評価し、銀行内で融資を認めてもらえるよう働きかけてくれた人物だったといいます。
2021年のデイリースポーツのインタビューでは、さゆりが借り換え先として池田泉州銀行の名前を挙げ、担当者への感謝を語っていました。
借り換えによって変わったのは、単に毎月の返済負担だけではありません。支払ったお金が利息だけで消えていく状態から、元金を減らせる返済構造に変わったことが大きな意味を持っています。
【2026年最新】かつみ・さゆりの借金残額は1億5000万円!現在の収入と返済状況
では、2026年現在、かつみ・さゆりの借金はいくら残っているのでしょうか。
2026年は複数のテレビ出演やインタビューで返済額が公表されています。特に9月1日のイベント会見で明らかになった金額が、現時点で確認できる最新の具体的な残額です。
2026年2月は1億8000万円、9月には1億5000万円に2026年2月14日放送のカンテレ「モモコのOH!ソレ!み〜よ!」では、かつみが借金残額について約1億8000万円と説明しました。
同じ番組では、過去の借金の最高額は約2億5000万円だったとも明かしています。また、さゆりは完済まで約24年という見通しを説明しました。
その後、2026年9月1日、大阪市内で開かれた「モンスターハンターNowカーニバル2026:大阪」の発表会見に夫婦で登場。
スポニチアネックスの報道によると、かつみは次のような返済状況を説明しています。
- 結婚当初から抱えていた借金の最高額:約2億5000万円。
- これまでに返済した金額:約3億円。
- 2026年9月1日時点の残額:約1億5000万円。
- 現在の返済状況について、完済のめどが立ったと説明。
2月の約1億8000万円から9月には約1億5000万円となっており、報道された金額だけを比較すると約3000万円減少しています。
ただし、これらは各時点での本人の説明であり、借入契約書や金融機関の残高証明に基づく公開資料ではありません。返済額の集計時期や利息の扱いによって差が生じる可能性があります。
完済予定はいつ?約24年という長期的な見通し2026年7月の集英社オンラインのインタビューでは、さゆりが完済まで約24年という予定を明かしています。
当時の説明では、完済時の年齢はさゆりが81歳、かつみが87歳になる見込みでした。
2026年9月1日の会見では、かつみが完済のめどが立ったと話していますが、具体的な完済年月日を確定したという意味ではありません。
したがって、2026年時点での状況は、借金が完済済みという段階ではなく、返済計画の見通しが立ち、着実に残額を減らしている段階です。
なお、2026年2月の1億8000万円という数字と、9月の1億5000万円という数字は、発表時期が異なるため混同しないことが大切です。
人類みなボヨヨ〜ンラーメンが新たな収入源に返済を支える取り組みとして注目されているのが、夫婦のラーメン事業です。
かつみ・さゆりはこれまで、借金返済のためにさまざまな副業や事業に挑戦してきました。オオクワガタの繁殖、希少な猫の繁殖、飲食店など、その種類は多岐にわたります。
2025年4月のカンテレ「おかべろ」では、当時の借金残額が約1億7000万円と紹介され、17年ぶりに3度目のラーメン店を始めたことも明かされました。
さらに2026年3月には、大阪の人気ラーメン店「人類みな麺類」とコラボレーションした「人類みなボヨヨンラーメン」が、中国自動車道の西宮名塩サービスエリア下り線に登場しました。
このラーメンは、NEXCO西日本のサービスエリア情報にも掲載されており、醤油ベースのスープに煮干しオイルを効かせ、花穂じそとカリカリ梅を添えたメニューです。
2026年9月のイベント会見では、かつみがこのラーメン事業について好調だと説明。さゆりもイベント出演のギャラで借金がさらに減ると、明るく話していました。
なお、夫婦が過去に手がけた飲食事業がすべて赤字だったわけではありません。2026年4月のスポニチアネックスの報道によると、2012年から約4年間営業したスイーツ食べ放題店「ボヨヨンスイーツガーデン」は黒字だったものの、ビルの所有者が変わり、家賃が3倍になったことで閉店したと、さゆりが説明しています。
この事例からも、事業の採算だけでなく、賃料や運営環境など外部条件が継続を左右することが分かります。
ラーメン事業は返済を支える新たな収入源として期待されていますが、売上高や利益、借金返済に充てられた具体的な金額は公表されていません。
【夫婦で返済を続けた理由】さゆりの支えと借金生活から学べること
かつみ・さゆりの借金問題を語るうえで欠かせないのが、妻であるさゆりの存在です。
2人が出会ったのは1989年。さゆりが20歳の頃でした。当時、かつみはすでに約1億7000万円の借金を抱えていたと、集英社オンラインのインタビューで振り返っています。
1996年3月に結婚してからも、借金の返済は夫婦共通の課題でした。
さゆりが借金の全体像を整理した交際当初、さゆりは1億円を超える借金の本当の重さを十分に理解していなかったといいます。
しかし、同棲を始めると毎日のように督促状が届き、銀行を回って返済手続きを手伝う生活になりました。
そこで、さゆりが最初に取り組んだのが借金の見える化です。
カレンダーの裏側に借入先や金額、生活費を書き出し、どこにいくら支払う必要があるのかを整理しました。加えて、返済が終わった借入先には花丸を付けていったそうです。
さゆりは集英社オンラインのインタビューで、この花丸を付ける作業が精神的な支えになり、返済へのモチベーションにつながったと語っています。
単に節約するだけでなく、返済の進捗を目で確認できるようにしたことが、長期的な生活を支える工夫になっていました。
借金を共通の課題として乗り越えてきた夫婦さゆりは同インタビューで、借金という共通の敵がいたからこそ、夫婦が対立せず、一緒に立ち向かうことができたという趣旨の話をしています。
もちろん、長期間の借金返済は精神的にも経済的にも簡単なことではありません。
かつみは芸人としての活動だけでなく、深夜から朝方まで別の仕事を掛け持ちしていた時期もあったといいます。さゆりも節約や返済手続きに取り組み、2人で生活を維持してきました。
借金を抱えていることが夫婦の絆を強くしたという本人たちの振り返りは印象的ですが、そこには長年の努力と生活上の負担がありました。
また、2026年7月のABEMA Primeでは、かつみが借金そのものを一概に悪いとは考えていない一方、借りたお金を投機的な用途に使うことには慎重な考えを示しています。
2人の経験から読み取れるのは、借金を抱えた後に必要なのは、精神論だけではなく、返済先の整理、金利の見直し、収入の確保、そして長期的な返済計画だということです。
【プロの結論】かつみ・さゆりの借金12億円から学ぶべき3つのポイント
かつみ・さゆりの借金問題は、単なる芸能人の波乱万丈なエピソードではありません。投資リスク、保証債務、金利負担、事業運営という複数のお金の問題が重なった事例です。
1. 投資で得た利益と信用取引のリスクは別に考えるかつみはマンション投資で成功し、株式投資でも3億円の利益を得ました。しかし、その成功体験がさらなる投資への自信につながり、信用取引によって4億7000万円の損失を出しました。
自己資金だけで投資する場合と、借りた資金を利用する場合では、損失が発生したときの影響が大きく異なります。
利益が出ているときほど、投資額や損失許容額を冷静に管理する必要があります。
2. 借金は総額だけでなく金利と返済先を把握する夫婦の借金生活で大きな障害となったのは、複数の借入先と高金利でした。
年間1000万円を返済していても、利息が同程度発生していれば元金はほとんど減りません。
さゆりが43件の支払先を書き出し、返済状況を把握したことや、銀行による借り換えを実現したことは、借金問題を整理するうえで重要な転機でした。
借金の総額だけを見て悲観するのではなく、金利、毎月の返済額、元金の減少幅、返済期間を確認が必要です。
3. 相続による借金と本人が作った借金は区別する最大12億円という数字の大部分を占めていたのは、父親の保証債務約10億円でした。
これはかつみ自身の投資によって発生した借金とは異なります。弁護士に相談し、相続放棄によって返済義務がないことを整理した結果、本人が抱えていた借金の返済に集中できるようになりました。
相続ではプラスの財産だけでなく、借金や保証債務も問題になります。家族の債務を巡る問題が発生した場合には、相続の期限や手続きを含め、早い段階で弁護士などの専門家に相談することが大切です。
かつみ・さゆりの事例で特に注目したいのは、12億円という最大額だけではありません。相続問題を整理し、高金利の借り入れを借り換え、夫婦で長期的な返済計画を立て直してきた過程にこそ、経済的な教訓があります。
【よくある質問】かつみ・さゆりの借金に関するFAQ
Q1:かつみ・さゆりの借金はなぜ12億円になったのですか?
A1:かつみがバブル期の株式投資で信用取引に失敗し、約2億円の借金を抱えていたところに、父親の保証債務約10億円を巡る相続問題が加わったためです。一時的に合計約12億円規模になりました。
Q2:かつみの借金はいくらですか?
A2:2026年9月1日のスポニチアネックスの報道では、残額は約1億5000万円です。2026年2月には約1億8000万円と公表されていました。
Q3:信用取引で4億7000万円を失ったのは本当ですか?
A3:本人がテレビ番組で説明しています。25歳から28歳頃までに株式投資で約3億円を稼いだ後、信用取引で約4億7000万円の損失を出し、約1億7000万円の負債を抱えることになりました。
Q4:父親の保証債務10億円はどうなりましたか?
A4:父親が生前に保証人になっていた会社の倒産を受け、相続関係を通じて約10億円の請求が届きました。しかし、弁護士に相談して相続放棄の手続きを行い、かつみ自身にはその保証債務の返済義務がないことが整理されました。
Q5:かつみ・さゆりは借金を完済しましたか?
A5:2026年11月時点で完済したという発表はありません。2026年9月1日の公表額は約1億5000万円で、完済のめどが立ったと説明しています。
Q6:借金完済まであと何年かかりますか?
A6:2026年7月の集英社オンラインのインタビューでは、約24年後の完済を予定していると、さゆりが説明しました。具体的な完済年月日は確定発表されていません。
Q7:人類みなボヨヨ〜ンラーメンはどこで食べられますか?
A7:2026年には、中国自動車道の西宮名塩サービスエリア下り線のフードコートで提供されています。大阪の人気ラーメン店「人類みな麺類」とのコラボレーション商品です。
Q8:さゆりも借金を返済しているのですか?
A8:はい。さゆりは借金の整理や返済手続き、生活費の管理などを担い、夫婦で返済生活を続けてきました。2026年のインタビューでも、長年にわたって2人で借金問題に向き合ってきたことを振り返っています。
かつみ・さゆりの借金が膨らんだ理由は、バブル期の投資成功から信用取引に踏み込み、4億7000万円の損失を出したことにあります。
さらに1999年には、父親が生前に保証人となっていた会社の倒産に伴い、約10億円の保証債務を巡る相続問題が発生。一時は最大12億円規模にまで膨らみました。
その後、弁護士への相談と相続放棄によって父親の保証債務に関する返済義務がなくなり、夫婦は自分たちの借金の返済に取り組みました。
長年の高金利によって元金が減らない苦しい時期もありましたが、銀行による借り換えで金利が約1%前後になったことが大きな転機となりました。
そして2026年9月1日、借金残額は約1億5000万円と公表され、かつみは完済のめどが立ったと説明しています。人類みなボヨヨ〜ンラーメンなどの事業や芸能活動も、返済を支える取り組みの一つです。
まだ完済には至っていませんが、12億円という一時的な負債から現在の水準まで減らしてきたことは、夫婦が長年積み重ねてきた努力の結果です。
今後はラーメン事業の継続や芸能活動による収入、金利負担を抑えた返済計画が注目されます。かつみ・さゆりが掲げる完済という目標に向けて、夫婦二人三脚の挑戦は2026年も続いています。