「住民税非課税世帯なのに、持ち家があり、貯金も多く、生活に余裕がありそうなのはなぜ?」「住民税非課税世帯なら、預貯金が何千万円あっても給付金を受け取れるの?」こうした疑問を持つ人は少なくありません。実際、住民税非課税世帯に該当していても、一定の金融資産や不動産を所有している人は存在します。その理由は、住民税の課税判定が基本的に資産額ではなく、前年の所得を基準として行われるからです。
2026年度(令和8年度)の住民税は、原則として2025年(令和7年)の所得をもとに判定されます。給与収入のみの単身者なら、一般的な1級地では年収110万円以下が非課税の目安です。一方、年金生活者や扶養親族がいる世帯では基準が変わり、自治体によっても差があります。加えて、住民税非課税世帯であることと、給付金を受け取れることは必ずしも同じではありません。
【なぜ?】住民税非課税世帯なのに金持ちに見える人がいる5つの理由
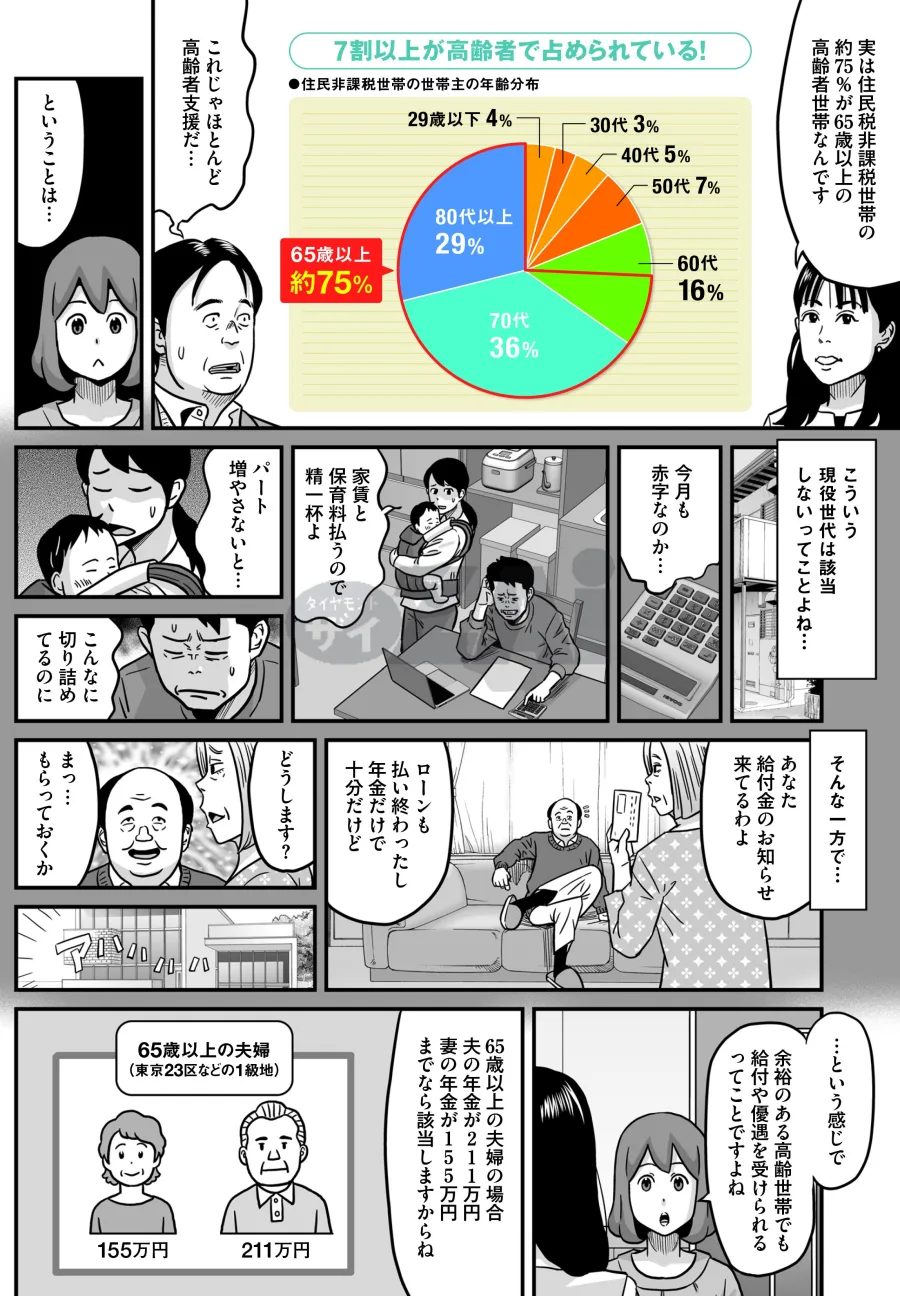
住民税非課税世帯と聞くと、預貯金がほとんどなく、毎月の生活費にも困っている家庭を想像する可能性があります。しかし、税法上の非課税世帯という区分は、必ずしも家庭の総資産や生活水準を表しているわけではありません。
ここに、非課税世帯なのに金持ちに見える人がいる最大の理由があります。
1. 預貯金が多くても年間所得が少なければ非課税になり得る住民税は、基本的に前年の所得をもとに計算されます。銀行口座に3,000万円の預金があったとしても、その預金残高だけを理由に住民税が課税されるわけではありません。
例えば、現役時代に長年働いて貯めた資金を退職後の生活費に充てている人を考えてみましょう。退職によって給与収入がなくなり、年間の年金収入も非課税限度額以下になれば、一定の預貯金を保有していても住民税非課税になる可能性があります。
つまり、銀行口座にあるお金が多いことと、現在の課税対象となる所得が多いことは別の問題です。
2. 持ち家や不動産を所有していても非課税になる場合がある不動産を所有していること自体は、住民税の非課税判定に直接影響しません。
例えば、住宅ローンを完済した自宅に住んでいる高齢者の場合、土地と建物に一定の資産価値があっても、年金などの所得が非課税基準内であれば非課税世帯に該当することがあります。
ただし、不動産から家賃収入を得ている場合は別です。賃貸経営による不動産所得は住民税の所得計算に関係します。また、不動産を売却して利益が発生した場合にも、譲渡所得として課税判定に影響する可能性があります。
3. 相続によって資産を受け継いでいる親族から現金や不動産を相続した人も、資産を保有しているという理由だけで住民税が課税されるわけではありません。
相続による財産の取得は、原則として所得税の課税対象となる通常の所得とは異なり、相続税の制度で取り扱われます。そのため、相続した預貯金が多くても、年間所得が住民税の非課税基準内であれば非課税になる可能性があります。
ただし、相続した不動産を賃貸に出せば家賃収入が発生します。相続した資産を売却すれば譲渡所得が生じる場合もあります。資産を所有しているだけの場合と、資産から所得を得ている場合は区別する必要があります。
4. 退職後に収入が大幅に減少している現役時代に高収入だった人でも、退職した翌年以降は住民税が非課税になる可能性があります。
住民税は前年所得を基準にするため、退職によって収入が急減した場合、課税状況が変わります。現役時代の貯蓄や退職後に残った金融資産が多くても、それだけでは課税されません。
ただし、退職した年の住民税は前年の給与所得をもとに計算されるため、退職直後からすぐに非課税になるとは限りません。収入が減少した時期と住民税の課税年度には時間差があります。
5. 非課税の年金や各種給付を生活資金にしている公的年金のうち、遺族年金や障害年金は原則として所得税・住民税の課税対象となる公的年金等の雑所得に含まれません。
そのため、遺族年金や障害年金を受給しながら、一定の預貯金を取り崩して生活している人は、資産があっても住民税非課税になる場合があります。
このように、住民税非課税世帯の中には、収入が少ない家庭だけでなく、過去に蓄えた資産を持ちながら現在の所得が少ない家庭も含まれます。
【2026年最新】住民税非課税世帯の所得基準と年収はいくらまで?
住民税非課税世帯に該当するかを判断するうえで、最初に確認したいのが所得基準です。
2026年度(令和8年度)の住民税は、2025年1月から12月までの所得をもとに計算されます。給与所得控除の最低保障額が従来の55万円から65万円に引き上げられたことにより、給与収入のみの人の非課税目安も変更されています。
単身者の2026年度住民税非課税ライン一般的な1級地の自治体では、扶養親族がいない単身者の場合、合計所得金額45万円以下が非課税の基準です。
給与収入のみであれば、給与所得控除65万円を差し引くため、年収110万円以下が目安になります。
ここで注意したいのは、年収と所得は同じではないという点です。年収は勤務先から支払われた給与の総額であり、所得は給与所得控除などを差し引いた後の金額です。
扶養親族がいる場合は非課税限度額が上がる扶養親族や同一生計配偶者がいる場合は、非課税となる所得の上限が引き上げられます。
1級地の一般的な基準では、次の計算式を使用します。
非課税限度額=35万円×(本人・同一生計配偶者・扶養親族の人数)+31万円
本人のほかに同一生計配偶者や扶養親族が1人いる場合、合計所得金額101万円以下が目安になります。
なお、16歳未満の扶養親族も非課税限度額の判定に含まれます。所得税や住民税の扶養控除の対象にならない年齢の子どもでも、非課税判定に影響することがあるため注意してください。
2026年度の年収・所得基準早見表次の表は、1級地における2026年度の主な非課税基準をまとめたものです。給与収入のみで、障害者・未成年者・ひとり親などの特例に該当しない場合を想定しています。
| 世帯・収入の条件 | 非課税となる所得の目安 | 年収・年間収入の目安 |
|---|---|---|
| 単身・給与のみ | 45万円以下 | 110万円以下 |
| 扶養親族等1人・給与のみ | 101万円以下 | 166万円以下 |
| 扶養親族等2人・給与のみ | 136万円以下 | 205万9,999円以下 |
| 扶養親族等3人・給与のみ | 171万円以下 | 255万9,999円以下 |
| 65歳以上・公的年金のみ・単身 | 45万円以下 | 155万円以下 |
| 65歳未満・公的年金のみ・単身 | 45万円以下 | 105万円以下 |
※給与収入の基準は一般的な1級地の自治体を想定しています。年金収入は公的年金等のみの場合です。扶養人数や年齢、本人の属性、他の所得の有無などによって判定結果は変わります。
障害者・未成年者・ひとり親などは別の基準がある本人が障害者、未成年者、寡婦またはひとり親に該当する場合、前年の合計所得金額が135万円以下であれば、住民税の均等割と所得割の両方が非課税になる特例があります。
給与収入のみの場合、一般的には年収204万4,000円未満が目安です。
通常の単身者の非課税ラインである110万円だけを見て、自分は対象外だと判断するのは早計です。本人の属性による特例も確認しましょう。
【判定方法】住民税非課税世帯は誰が対象?世帯全員の条件と扶養親族の関係
住民税非課税世帯を判断する際に、もう一つ重要なのが世帯全員の課税状況です。
個人の住民税が非課税であることと、世帯全体が非課税であることは同じではありません。本人が非課税でも、同じ住民票上の世帯に住民税課税者がいる場合、原則として住民税非課税世帯には該当しません。
住民税非課税世帯は住民票上の世帯を基本に判断する例えば、夫婦2人で生活している家庭の場合、夫の住民税が非課税でも妻に住民税が課税されていれば、世帯全員が非課税という条件を満たしません。
一方、同じ建物に親子が住んでいても、住民票上で世帯が分かれている場合は、原則として別々の世帯として取り扱われます。ただし、給付金などの個別制度では、同居親族や家計の実態について独自の条件が設定される場合があります。
扶養親族の人数によって判定が変わる扶養親族の人数が増えると、住民税が非課税になる所得の上限も上がります。
扶養親族には、納税者と生計を一にする一定の配偶者や親族が含まれます。2026年度の判定では、扶養親族の所得要件や年齢、同一生計であるかどうかも確認する必要があります。
特に注意したいのが、16歳未満の子どもです。所得税や住民税の扶養控除は受けられなくても、住民税の非課税限度額を計算する際には扶養親族として数えられる場合があります。
扶養に入っていることと給付金の対象になることは別ここで混同しやすいのが、税法上の扶養と健康保険の扶養です。
健康保険の被扶養者になっているからといって、必ず住民税非課税世帯になるわけではありません。また、税法上の扶養関係がある場合でも、個別の給付金制度では別の支給条件が適用されることがあります。
例えば、課税されている親に扶養されている学生が一人暮らしをしている場合、本人の住民税が非課税であっても、給付金の制度によっては対象外になることがあります。
したがって、税金の非課税判定と給付金の受給判定は、必ず分けて考える必要があります。
【預貯金・資産要件】住民税非課税世帯は貯金1,000万円や不動産があっても大丈夫?
「住民税非課税世帯になるには、銀行口座の残高が少なくなければいけないのでは?」という疑問は、制度の仕組みを理解するうえで要点です。
結論からいうと、住民税の非課税判定そのものには、原則として預貯金額や金融資産の保有額による上限はありません。
住民税の判定に預貯金の残高は直接使われない住民税は、前年の所得や所得控除などをもとに計算される税金です。
そのため、銀行に1,000万円、3,000万円、5,000万円の預貯金がある場合でも、預金残高だけを理由に住民税が課税されるわけではありません。
株式や投資信託などの金融資産についても、保有しているという事実だけで住民税の非課税判定が変わるわけではありません。
ただし、金融資産から配当所得や売却益などが発生した場合は、その所得区分や課税方式、申告状況によって住民税の計算に影響する可能性があります。
資産が多い人でも非課税になるケース具体的には、次のようなケースが考えられます。
- 現役時代の給与から貯蓄を続け、退職後は少額の年金で生活している人
- 親から相続した預貯金を保有しているが、現在の年間所得は少ない人
- 住宅ローンを完済した持ち家に住み、年金収入のみで生活している人
- 金融資産を保有しているものの、年間の課税所得が非課税限度額を超えない人
これらは制度上、十分に起こり得るケースです。
ただし、すべての給付・軽減制度に資産要件がないわけではないここは非常に重要です。
住民税非課税世帯の判定に資産要件がないことと、非課税世帯向けのあらゆる支援制度に資産要件がないことは別です。
例えば、介護保険施設の食費・居住費を軽減する負担限度額認定では、本人や配偶者の預貯金などについて一定の要件が設けられています。
また、生活保護、住居確保給付金などの生活困窮者向け制度でも、制度ごとに資産や収入の確認が行われます。
つまり、住民税非課税という税法上の資格を、そのまま他の社会保障制度の受給資格と考えることはできません。
【2026年最新】住民税非課税世帯の給付金対象条件と自治体による違い
住民税非課税世帯になると、自治体によっては給付金や各種負担軽減制度の対象になる場合があります。
ただし、住民税非課税世帯に該当すれば、毎年自動的に給付金がもらえるという仕組みではありません。
2026年11月時点では自治体ごとの給付事業を確認する必要がある2026年11月初旬時点では、全国の非課税世帯に対して一律に支給される恒常的な現金給付制度があるわけではありません。国の重点支援地方交付金などを活用し、各自治体が地域の事情に応じた支援事業を実施しています。
例えば、2026年11月1日更新の静岡県袋井市の公式案内では、2026年度の住民税非課税世帯に対し、1世帯当たり1万円を支給する事業が案内されています。基準日は2026年9月1日で、世帯全員が2026年度住民税の均等割を課されていないことなどが条件です。
一方、北九州市では、2026年度住民税の所得割が非課税となっている世帯を対象に、1世帯当たり1万円を支給する「くらし応援手当」が実施されています。
ここで注目したいのは、袋井市の事業が均等割非課税を条件とする一方、北九州市の事業は所得割非課税を条件としている点です。両者は同じ判定基準ではありません。
非課税世帯でも給付金の対象外になる場合がある給付金の条件には、次のような項目が設定される場合があります。
- 指定された基準日時点で自治体に住民登録があること
- 世帯員全員が指定年度の住民税非課税であること
- 世帯全員が住民税課税者の扶養親族等のみで構成されていないこと
- 租税条約による免除など、特定の事情による非課税ではないこと
- 過去に同じ給付金を受給していないこと
例えば、江戸川区の過去の給付金案内では、世帯全員が住民税課税者の扶養を受けている場合を対象外とする条件が示されています。
また、袋井市の2026年度給付金では、租税条約による免除の適用で非課税となっている世帯や、2026年1月2日以降に海外から転入した人を含む世帯などが対象外として示されています。
このように、住民税非課税世帯という基本条件を満たしていても、個別の給付事業の条件を満たさなければ支給されないことがあります。
給付金を確認するときに見るべきポイント自治体の公式案内を確認するときは、次の4点を優先してください。
- 対象年度:令和7年度なのか令和8年度なのか。
- 基準日:いつ時点の住民登録・世帯構成で判断するのか。
- 課税区分:均等割非課税なのか、所得割非課税なのか。
- 申請期限:申請不要なのか、確認書の返送や申請が必要なのか。
特に、前年の給付金情報を2026年度の制度と混同しないように注意しましょう。過去に実施された3万円や7万円などの給付金が、2026年にも同じ条件・金額で継続しているとは限りません。
【徹底比較】住民税非課税世帯と生活保護の違いは?金持ちでも対象になる理由
住民税非課税世帯と生活保護は、どちらも経済的に余裕のない人に関係する制度として認識されがちです。しかし、制度の目的と判定方法は大きく異なります。
住民税非課税世帯は税金の課税区分住民税非課税世帯とは、基本的に世帯員全員について住民税の均等割と所得割が非課税となっている世帯を指します。
この区分は、前年の所得や扶養状況などをもとに判断されます。預貯金や不動産の保有額は、原則として直接の判定項目ではありません。
そのため、資産を保有していても非課税世帯になる可能性があります。
生活保護は最低生活を保障するための制度厚生労働省によると、生活保護は、健康で文化的な最低限度の生活を保障するとともに、自立を助長することを目的とする制度です。
生活保護では、世帯単位で収入や資産、能力などを確認し、最低生活費と世帯収入を比較して保護の必要性を判断します。
預貯金や利用していない土地・家屋などの資産についても、原則として生活費に活用することが大切です。ただし、居住用不動産などについては個別の事情によって保有が認められる場合があります。
2つの制度の違いを理解する- 制度の目的:住民税非課税は税負担の判定、生活保護は最低生活の保障。
- 所得の確認:住民税非課税は前年所得が基本、生活保護は現在の収入状況などを確認。
- 預貯金の確認:住民税非課税は原則として残高を判定しない、生活保護は資産活用が原則。
- 不動産の扱い:住民税非課税は所有だけでは直接課税されない、生活保護は利用可能な資産かどうかを確認。
- 受給・該当の意味:住民税非課税は税金がかからない区分、生活保護は必要な扶助を受ける制度。
この違いを理解すれば、住民税非課税世帯に資産を持つ人が含まれていることも不自然ではありません。
【プロの結論】住民税非課税世帯の金持ち問題で知っておくべき本当の実態
住民税非課税世帯に資産を持つ人がいることは、制度の抜け穴というより、所得と資産を別々に扱う税制度の仕組みから生じるものです。
重要なのは、現在の収入が少ないことと、これまでに築いた財産が少ないことは必ずしも一致しないという点です。
非課税世帯の中にどれだけの富裕層がいるのか住民税非課税世帯の統計は、基本的に所得や課税状況を基準に整理されています。預貯金や不動産を含む総資産を一律に調査した統計ではないため、非課税世帯のうち何%が富裕層なのかを、この税区分だけから正確に判断することはできません。
また、資産を持つ非課税世帯が存在することと、非課税世帯の大部分が金持ちであることはまったく違います。
実際には、年金収入が少ない高齢者、単身世帯、病気や離職で収入が減少した家庭、子育てや介護によって就労収入が限られる世帯など、さまざまな事情を持つ人が含まれています。
一部の資産保有世帯だけを見て、非課税世帯全体の生活実態を判断することは適切ではありません。
2027年度以降の所得基準変更にも注意2026年11月時点で確認しておきたいのが、翌年度以降の税制改正です。
令和8年度税制改正では、給与所得控除の最低保障額が65万円から74万円に引き上げられます。国税庁の公表資料では、この変更は2026年分・2027年分の所得に適用される内容として示されています。
神戸市の公表例では、扶養親族のいない単身者について、給与収入のみの場合の非課税ラインが、2026年中の所得に基づく令和9年度課税から119万円以下となる見込みです。
したがって、2026年度の110万円という数字を、そのまま2027年度以降にも当てはめないことが大切です。
自分が非課税世帯に該当するか確認する方法自分の課税状況を調べたい場合は、次の順番で確認すると分かりやすくなります。
- 前年の源泉徴収票や確定申告書を確認する。
- 給与・年金・事業所得などの種類と金額を整理する。
- 同一生計配偶者や扶養親族の人数を確認する。
- 1月1日時点で住民登録していた自治体の非課税基準を確認する。
- 住民税課税証明書や非課税証明書などで実際の課税状況を確認する。
なお、所得の申告をしていない場合、自治体が課税状況を正確に把握できず、給付金の通知が届かないことがあります。収入がなかった人でも、自治体から申告を求められた場合は必要な手続きを行いましょう。
【住民税非課税世帯の金持ち】に関するよくある質問(FAQ)
Q1:住民税非課税世帯なのに貯金が1,000万円以上あっても問題ありませんか?
A1:住民税の非課税判定そのものには、原則として預貯金の保有額による上限はありません。前年の所得などが非課税基準を満たしていれば、1,000万円以上の預金があっても非課税になる可能性があります。ただし、別の給付・軽減制度には資産要件がある場合があります。
Q2:住民税非課税世帯で持ち家があると対象外になりますか?
A2:住民税の非課税判定では、持ち家を所有しているという理由だけで対象外になることは原則ありません。ただし、家賃収入や不動産売却益などがある場合は、所得として課税判定に影響する可能性があります。
Q3:2026年度の住民税非課税世帯は年収いくらまでですか?
A3:一般的な1級地で扶養親族のいない単身者の場合、給与収入のみなら110万円以下が目安です。65歳以上で公的年金収入のみなら155万円以下、65歳未満なら105万円以下が目安になります。自治体の級地区分や扶養状況によって異なります。
Q4:夫婦のうち片方だけ住民税非課税なら非課税世帯になりますか?
A4:原則としてなりません。住民税非課税世帯は、住民票上の同じ世帯にいる人全員の住民税が非課税であることが基本条件です。夫婦のどちらか一方に住民税が課税されていれば、世帯全体としては非課税世帯に該当しないのが一般的です。
Q5:年金収入がある高齢者でも住民税非課税世帯になれますか?
A5:なれます。2026年度の一般的な1級地では、65歳以上の単身者で公的年金収入のみの場合、年間155万円以下が目安です。遺族年金や障害年金は原則として課税対象となる公的年金等の所得には含まれません。
Q6:住民税非課税世帯なら2026年の給付金は必ずもらえますか?
A6:必ずもらえるわけではありません。給付金の実施自体が自治体によって異なり、基準日、対象年度、均等割・所得割の課税状況、扶養関係などの条件が別途設定される場合があります。自治体の最新の公式案内を確認してください。
Q7:住民税非課税世帯と生活保護は同じですか?
A7:異なります。住民税非課税世帯は前年所得などによって決まる税法上の区分です。一方、生活保護は最低生活費と収入を比較し、預貯金などの資産状況も含めて必要性を判断する社会保障制度です。
住民税非課税世帯なのに金持ちに見える人がいる理由は、住民税の課税判定が預貯金や不動産などの総資産ではなく、基本的に前年の所得を基準としているためです。
現役時代に蓄えた預貯金が多い人、相続によって財産を取得した人、住宅ローンを完済した持ち家に住む高齢者などは、資産を保有していても年間所得が非課税基準内なら該当する可能性があります。
2026年度の主な要点は、給与収入のみの単身者で年収110万円以下、65歳以上の単身者で公的年金収入のみなら155万円以下が一般的な1級地の目安になることです。ただし、扶養親族の人数、本人の属性、自治体の級地区分によって基準は変わります。
また、非課税世帯に該当することと、給付金を受け取れることは別問題です。給付金の対象年度や世帯条件、申請期限まで確認する必要があります。
大切なのは、住民税非課税という言葉だけで、その世帯の資産状況や生活水準を決めつけないことです。所得・資産・世帯構成という3つの視点から制度を理解すれば、非課税世帯に関する誤解を減らし、自分に必要な支援制度も正しく判断できます。
主な根拠資料- 日本年金機構:住民税の非課税限度額基準。地域の級地区分と年金収入の基準。
- 足立区・江東区:令和8年度の給与収入基準、扶養親族の取り扱い。
- 国税庁:給与所得控除の改正と令和7年分の適用額。
- 厚生労働省:生活保護の資産活用要件と制度目的。
- 袋井市・北九州市:2026年度の自治体独自給付金の実施条件。
- 神戸市:2027年度以降の住民税非課税基準の変更。
※公開時には、自治体ごとの級地区分、給付金の受付状況、税制改正の適用年度を最終確認すると、2026年版としての正確性をさらに高められます。