秋元康さんの収入が大きいと考えられる背景には、作詞家としての活動と、アイドルグループを長期的に育てるプロデューサーとしての活動を並行してきたキャリアがあります。
1980年代のおニャン子クラブ、2000年代のAKB48、2010年代以降の坂道シリーズと、時代ごとに異なる人気グループの企画に関わってきました。
おニャン子クラブ時代から続く印税収入1985年・昭和アイドルブーム
フジテレビ系番組から生まれたアイドルグループ。秋元さんはプロデュースを担当し、「セーラー服を脱がさないで」などの楽曲にも関わりました。
おニャン子クラブは、秋元さんのプロデュースキャリアを語るうえで欠かせない存在です。1985年に発表された「セーラー服を脱がさないで」は代表的な作品の一つで、当時のアイドル文化を象徴する楽曲として知られています。
ここで重要なのは、当時の作品が過去の実績だけで終わらないことです。著作権管理の対象となる楽曲は、現在も放送や演奏などで利用されれば使用料が発生する可能性があります。
ただし、おニャン子クラブ関連楽曲から秋元さんが2026年に受け取る金額は公表されていません。作品の人気や過去の販売枚数だけで、現在の印税額を割り出すことはできません。
AKB48の総合プロデューサーとしての収入2005年活動開始
秋葉原の専用劇場を拠点に活動を開始。「会いに行けるアイドル」というコンセプトやファン参加型の仕組みを特徴とする。
AKB48は、秋元さんの収入を考えるうえで大きな転換点となったプロジェクトです。
2005年に活動を開始したAKB48は、劇場公演、選抜総選挙、握手会、CD販売などを組み合わせた独自のビジネスモデルで成長しました。ユニバーサル ミュージック ジャパンの公式プロフィールでも、秋元さんが総合プロデューサーを務めたことが紹介されています。
特に2011年は「フライングゲット」などのヒットが相次ぎ、作詞印税の収益が注目される時期でした。
オリコンの2015年12月の発表によると、秋元さんの作詞シングル累計売上1億22万6000枚のうち、AKB48による売上は約3,615万8,000枚でした。
ただし、CDの売上がそのままプロデューサー個人の収入になるわけではありません。レコード会社、販売会社、制作関係者、権利者などに収益が分配されます。秋元さん個人のプロデュース契約料や報酬額は公表されていません。
乃木坂46など坂道シリーズのプロデュース2011年結成発表
AKB48の公式ライバルとして発表されたグループ。秋元康さんとソニー・ミュージックレコーズがプロデュースを手がけた。
2011年6月29日、ソニー・ミュージックレコーズは乃木坂46の結成を発表しました。公式発表では、秋元さんと同社が共同でプロデュースを行うことが説明されています。
その後、欅坂46(現・櫻坂46)などの坂道シリーズにも活動の幅を広げました。各グループの楽曲や企画が継続的に展開されることで、作詞家としての作品数も増えていきました。
こうしたプロジェクトでは、楽曲制作だけでなく、グループのコンセプト設計、メンバーの選抜、作品の方向性など、さまざまな企画業務が関係します。ただし、プロデュース業務の報酬と作詞印税は別の収益項目です。
作詞シングル総売上は歴代記録を更新秋元さんの実績を数字で確認するうえで、オリコンの記録は重要です。
2013年2月には、作詞したシングルの累計売上が6,859万1,000枚に到達。故・阿久悠さんの記録を上回り、作詞家別の歴代1位となりました。
さらに2015年12月8日には、累計売上が1億22万6,000枚に達しました。作詞家デビューから34年間の積み重ねによる記録です。
ここで注意したいのは、これは作詞したシングルの販売枚数であり、秋元さんが受け取った印税の総額ではないということです。販売枚数が1億枚を超えているからといって、1枚あたりの売上金額をそのまま本人の所得として計算することはできません。
【2026年最新】秋元康の現在の仕事と新プロジェクト
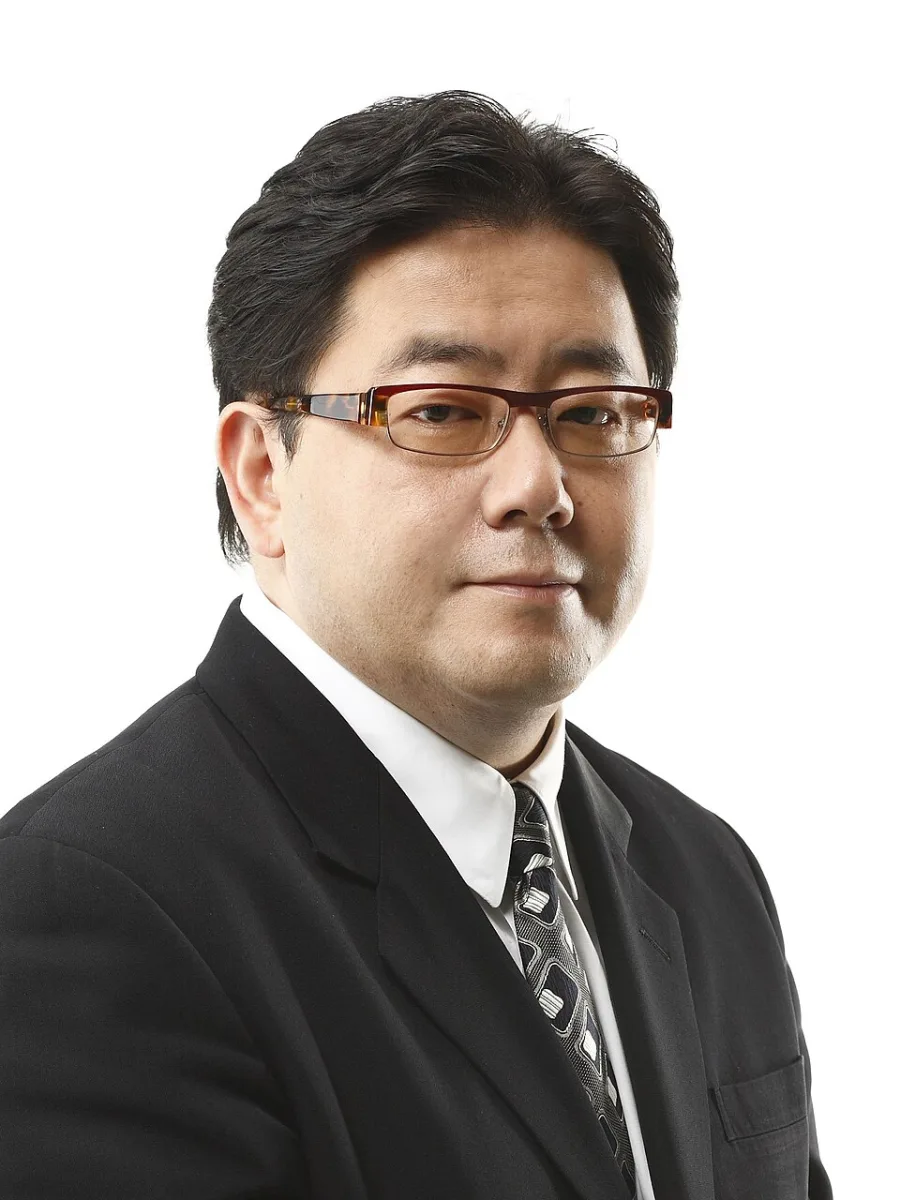
2026年の秋元さんは、従来のアイドルプロデュースに加えて、新しいコンテンツや知的財産(IP)の創出にも関わっています。
男性グループ「Cloud ten」をプロデュース
30人で構成されるシアターボーイズグループ。専用劇場を活動の拠点とするプロジェクト。
2026年4月23日、秋元さんが総合プロデュースを務める男性グループ「Cloud ten」のメンバー30人が初披露されました。
このプロジェクトは三井不動産、東京ドーム、Y&N Brothersの3社による合同会社が立ち上げたものです。2025年夏から全国規模のオーディションを実施し、選ばれたメンバーが発表されました。
活動拠点として、東京・お台場のダイバーシティ東京 プラザに専用劇場を開設する計画も発表されています。
秋元さんは、AKB48や坂道グループのプロデュース経験を踏まえ、ファンがメンバーの魅力を発見していくことの大切さにも触れています。これは、単に楽曲を提供するだけではなく、成長過程そのものをエンターテインメントにする従来の手法を新たな形で展開する試みです。
11月2日発表の「CONTENT INNOVATION」とは?さらに2026年11月2日、SBIネオメディアホールディングスは、秋元さんを統括プロデューサーに迎えた「CONTENT INNOVATION」の始動を発表しました。
このプロジェクトは、音楽、映像、アニメ、ゲームなどの分野で新たな才能やアイデアを発掘し、企画の育成から事業化、国内外への展開までを支援するものです。
注目されるのは、SBIグループが組成する出資約束金総額1,000億円のコンテンツ投資ファンドなどと連携する点です。
ただし、1,000億円はファンドの出資約束金総額であり、秋元さん個人の資産や年収ではありません。本人の報酬額や利益配分についても発表されていません。
この取り組みは、秋元さんの仕事がアイドルグループのプロデュースに限らず、コンテンツビジネス全体の企画・育成へ広がっていることを示す新しい動きです。
2026年の収入源を整理すると?| 収入源 | 収益が発生する仕組み | 金額の公表状況 |
|---|---|---|
| 作詞印税 | 楽曲の利用に応じた著作権使用料 | 非公表 |
| AKB48関連 | 作詞・企画・プロデュース | 個人報酬は非公表 |
| 乃木坂46など | 作詞・プロデュース関連業務 | 個人報酬は非公表 |
| Cloud ten | 新グループの総合プロデュース | 非公表 |
| SBI新プロジェクト | コンテンツ創出・育成事業 | 個人報酬は非公表 |
| 書籍・映画など | 著作・原作・企画関連の収入 | 非公表 |
このように、複数の事業に関わっていることは確認できますが、それぞれの契約条件や報酬の内訳までは分かりません。2026年の年収を算出するには、公開されていない情報が多く残されています。
【総資産も検証】秋元康はどれほどの資産を持っている?
年収と並んで検索されるのが、秋元康さんの総資産です。ネット上には数十億円から数百億円といった推定が見られますが、本人の資産総額を確定できる公的な資料はありません。
年収と総資産は別の数字年収は一定期間に得た所得や収入を指す一方、総資産は保有する現金、不動産、金融資産、事業持分、著作権などの資産を評価したものです。
秋元さんの場合、過去の作詞作品から得られる著作権収入の可能性に加え、書籍、映画の企画・原作、プロデュース事業など、多様な活動があります。
しかし、著作権の保有状況や契約上の権利、法人の持分、負債、税金などが分からなければ、正確な純資産は算出できません。
また、作詞した曲が5,000曲を超えていることと、5,000曲分の著作権をすべて本人が同じ条件で保有していることは別問題です。著作権の譲渡や管理委託の契約内容によって、収入の受け取り方は変わります。
したがって、総資産についても特定の金額を確定値として紹介するのは適切ではありません。
高額納税者公示制度が廃止された理由かつて日本には、所得税の高額納税者を公表する制度がありました。いわゆる「長者番付」です。
この制度は1950年に導入され、一定額以上の所得がある納税者について氏名や住所、所得金額などを公示し、第三者による監視を通じて適正な申告を促すことを目的としていました。
しかし、2002年の政府税制調査会の答申では、本来の目的以外で利用される問題や、犯罪・嫌がらせを誘発する懸念、個人のプライバシー保護の必要性が指摘されました。
その後、制度は2006年に廃止されました。2004年分が最後の公表対象となり、それ以降はかつてのような高額納税者ランキングを公式に確認できなくなっています。
この制度の廃止は、秋元さんの年収が分からなくなった理由を考えるうえでも重要です。過去には納税額を手掛かりに推定所得を計算できましたが、現在は同じ方法で本人の所得を確認できません。
【プロの結論】秋元康の2026年の年収を判断する3つのポイント
ここまでの情報を整理すると、秋元康さんの年収を判断する際には、次の3点が重要です。
1. 25億円は過去の報道額であり、2026年の確定年収ではない2014年の週刊現代による推定ランキングで、秋元さんは約25億円と紹介されました。一方、50億円超説は2011年の国税庁統計にいた匿名の該当者を秋元さんと推測したものです。どちらも2026年の所得を証明するものではありません。
2. 印税は過去の作品が将来の収益につながる仕組み秋元さんの強みは、膨大な作詞作品と複数のアーティストにまたがるヒット実績です。新曲を発表した年だけでなく、過去の作品が放送や演奏、配信などで利用されることも収入につながります。
3. プロデュース事業は作品の権利収入とは別に考えるAKB48、乃木坂46、Cloud ten、SBIの新プロジェクトなど、秋元さんが関わる事業は多岐にわたります。しかし、事業規模やファンドの金額を本人の所得と混同してはいけません。実際の報酬は個別の契約条件によって決まります。
したがって、2026年の秋元さんについて最も正確に言えるのは、長年の作詞実績と複数のプロデュース事業を持つ一方、現在の個人年収と総資産は公表されていないということです。
【秋元康の年収】に関するよくある質問(FAQ)
Q1:秋元康の2026年の年収は何億円ですか?
A1:公式な年収は公表されていません。2014年の週刊現代では約25億円と報じられ、2011年分の国税庁統計をきっかけに50億円超説も広がりましたが、2026年の年収を示す数字ではありません。
Q2:秋元康は作詞印税だけで年間数十億円を稼いでいるのですか?
A2:作詞印税の年間収入は公表されていません。J-WIDの登録曲数や作詞シングルの累計売上は大きな実績ですが、実際の分配額は楽曲の利用状況や契約上の権利配分によって変わります。数十億円という金額を作詞印税だけの収入として確定する根拠はありません。
Q3:秋元康の総資産はいくらですか?
A3:本人の総資産を示す公式資料は公表されていません。過去の推定年収や作品数だけでは、現金、不動産、金融資産、著作権などを含む純資産を計算できません。
2026年現在、秋元康さんの年収について公式に確認できる金額はありません。
過去の25億円報道は2014年の週刊現代による推定、50億円超説は2011年の国税庁統計に関する推測です。いずれも現在の年収を示す確定情報ではありません。
一方で、2015年に作詞シングルの累計売上が1億22万6000枚に達した実績や、2026年11月のSBI新プロジェクトなど、長期的に収益機会を生み出す活動が続いていることは確認できます。
秋元康さんの経済的な影響力を理解するうえで重要なのは、単年の年収ランキングだけではありません。過去の作品が生み出す著作権収入と、新しいコンテンツを企画・育成する事業活動が組み合わさった収益構造です。
今後もCloud tenやCONTENT INNOVATIONなどの展開によって活動領域が広がる可能性があります。ただし、それが個人の年収にどの程度反映されるかは、契約や権利関係が公表されない限り判断できません。25億円や50億円という数字だけに注目せず、報道された推定額と確認できる実績を分けて見ることが、秋元康さんの年収を正しく理解するためのポイントです。