株式会社ヤクルト本社は、乳酸菌飲料「ヤクルト」を中心に、食品・化粧品・医薬品などを展開する日本を代表するヘルスケア企業だ。1935年の創業以来、乳酸菌 シロタ株の研究を事業の基盤とし、国内だけでなく世界40の国と地域に販売網を広げてきた。2026年現在は、国内市場の伸び悩みを海外事業で補う経営構造へと変化している。
2026年5月12日に発表された2026年3月期決算では、連結売上高4,864億2,500万円、営業利益451億8,500万円を計上した。一方、営業利益は前期比18.4%減となり、収益性の回復が課題になっている。加えて、2026年10月には公式ホームページへの不正アクセスによる個人情報漏えいも発生した。企業としての成長力だけでなく、経営上のリスク管理にも目を向ける必要がある。
【企業概要】株式会社ヤクルト本社とは?創業から現在までの歴史と企業理念
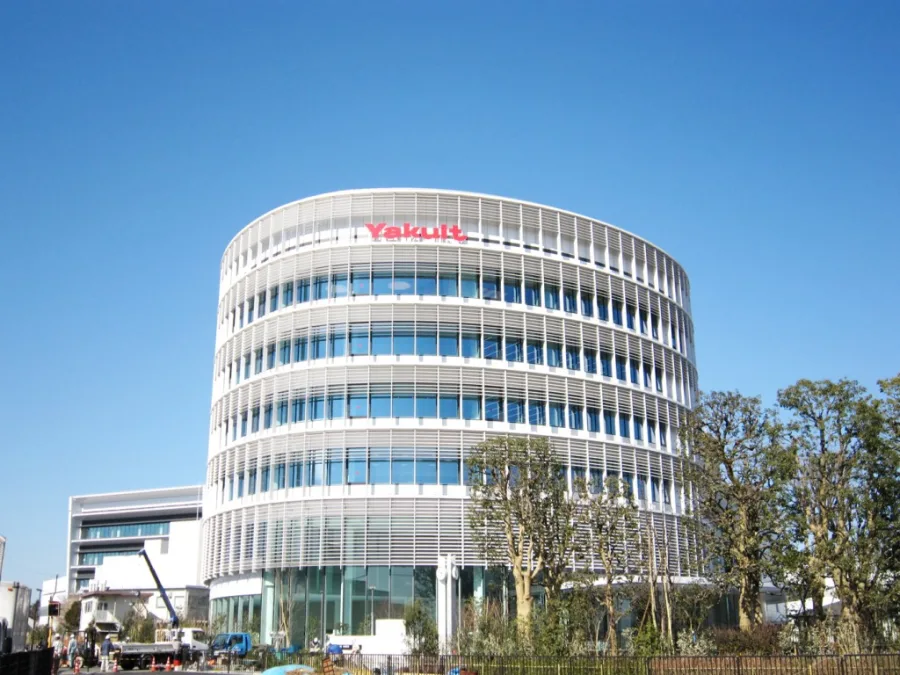
株式会社ヤクルト本社(Yakult Honsha Co., Ltd.)は、東京都港区海岸に本社を置く食品・ヘルスケア関連企業である。乳製品乳酸菌飲料の製造販売を主力とし、研究開発、化粧品、医薬品、国際事業などを手掛けている。
会社概要と基本情報2026年3月末時点の会社概要は次のとおりだ。
- 商号:株式会社ヤクルト本社
- 英語表記:Yakult Honsha Co., Ltd.
- 創業:1935年
- 設立:1955年4月9日
- 本社所在地:東京都港区海岸1丁目10番30号
- 資本金:311億1,765万円
- 決算期:3月末日
- 従業員数:2,912名(2026年3月末時点。出向者・嘱託を含む)
- 証券コード:2267
- 上場市場:東京証券取引所プライム市場
会社の歴史は1930年にさかのぼる。創始者の医学博士・代田稔が、人の健康に役立つ乳酸菌の強化培養に成功したことが出発点となった。
その後、1935年に福岡で「ヤクルト」の製造・販売を開始。1955年には株式会社ヤクルト本社が設立され、研究と製造、販売を組み合わせた事業体制が整えられた。
企業理念を支える「代田イズム」ヤクルト本社の経営を理解するうえで欠かせないのが、創始者の考え方を受け継ぐ「代田イズム」だ。
その基本的な考え方は、病気になってから治療するだけでなく、日頃から健康を維持するための取り組みを重視することにある。予防医学や健腸長寿という考え方が、製品開発と研究活動の根底にある。
現在の企業理念も、生命科学の追究を基盤として、世界の人々の健康で楽しい生活づくりに貢献することを掲げている。
この理念は単なる企業イメージではない。乳酸菌の研究から飲料の商品化、宅配販売、海外での現地生産までを一貫して結び付ける経営上の指針として機能している。
【事業内容】乳製品・食品・化粧品・医薬品を展開する多角化戦略
ヤクルト本社の事業は、乳酸菌飲料だけではない。食品事業を中心に、化粧品、医薬品、研究開発、プロ野球興行など、複数の領域に広がっている。
1.食品事業:ヤクルトブランドを支える主力分野最も知名度が高いのが、乳製品乳酸菌飲料を中心とする食品事業である。
代表的な商品には、定番の「ヤクルト」をはじめ、「Newヤクルト」「Yakult(ヤクルト)1000」「Y1000」「ヤクルト400W」などがある。また、はっ酵乳の「ジョア」や清涼飲料、健康食品、麺類なども取り扱っている。
商品の特徴は、乳酸菌の研究成果を製品に応用している点にある。単純な飲料メーカーというより、微生物研究を商品開発に生かす企業としての性格が強い。
2.国際事業:40の国と地域に広がる販売ネットワーク海外事業は、ヤクルト本社の成長を支える重要な収益源だ。
1964年に台湾で初の海外事業所が営業を開始して以来、アジア・オセアニア、米州、ヨーロッパへと展開地域を拡大してきた。2026年時点では、日本を含め40の国と地域でヤクルトを販売している。
特徴的なのは、現地生産・現地販売を基本とする「現地主義」だ。各地域の食文化や消費者の嗜好に対応しながら、製造拠点と販売ネットワークを構築する戦略を採用している。
この仕組みによって、海外市場での認知度向上だけでなく、物流コストや為替変動への対応力を高めることも狙っている。
3.化粧品事業:乳酸菌研究をスキンケアへ応用ヤクルト本社は、乳酸菌と肌の関係にも着目している。
化粧品事業では、乳酸菌の発酵技術を応用した独自の保湿成分「S.E.(シロタエッセンス)」などを配合した商品を展開。乳酸菌発酵エキスをスキンケアに活用する独自性が特徴となっている。
代表的なブランドには「パラビオ」などがあり、基礎化粧品を中心に商品開発を続けている。2026年8月には、高機能基礎化粧品「パラビオ ACクリーム サイ」のリニューアルも発表された。
4.医薬品事業:がん領域を中心とする研究開発医薬品分野では、がん領域を中心に研究開発の蓄積がある。
代表的な実績として知られるのが、抗がん剤「カンプト」(一般名:イリノテカン塩酸塩)だ。ヤクルトの研究開発を背景に誕生した薬剤であり、国内外のがん治療で使用されてきた。
また、抗がん剤「エルプラット」(一般名:オキサリプラチン)の導入実績もある。
医薬品領域は、乳製品と同じ規模の売上構成を持つ独立した主力事業と単純に捉えるべきではないが、生命科学研究を事業化するうえで重要な領域である。
【研究開発の強み】乳酸菌シロタ株とヤクルトレディが築いた独自のビジネスモデル
ヤクルト本社の競争力は、商品ブランドだけでは説明できない。長年蓄積してきた研究データと、消費者に直接商品を届ける販売システムの組み合わせが大きな特徴だ。
乳酸菌 シロタ株とは何か乳酸菌 シロタ株は、創始者の代田稔が1930年に強化培養に成功した乳酸菌である。1935年に誕生した「ヤクルト」の中心的な研究基盤となった。
ヤクルト本社は、腸内細菌や有用微生物を対象にした基礎研究を継続している。研究成果を食品だけでなく、化粧品や医薬品などにも応用してきた。
2026年9月11日には、シロタ株を含む乳製品を習慣的に摂取している男性高齢者について、全死亡リスクが有意に低いことを確認した研究成果を公表した。
ただし、これは研究で確認された関連性に関する報告であり、シロタ株の摂取によって死亡リスクが直接低下するという因果関係を証明したものではない。研究成果を読み解く際には、この区別が重要になる。
2026年の研究・商品開発の動き研究開発の成果は、実際の商品にも反映されている。
2026年9月11日には「Yakult(ヤクルト)1000」のリニューアルが発表され、免疫機能維持に関する機能が追加された。また、同年8月には「ヤクルト400W」のリニューアルや、免疫機能維持と腸内環境改善に関する機能が報告されている機能性表示食品「ヤクルト免疫バランス」の発売も発表された。
こうした動きは、従来の整腸を中心とした商品価値から、睡眠、免疫機能、健康維持といった幅広い生活者ニーズに対応する方向への展開として捉えられる。
ヤクルトレディによる独自の販売システムもう一つの重要な強みが、ヤクルトレディによる宅配販売システムだ。
1963年に独自の販売店システムを導入し、商品を消費者に直接届ける仕組みを全国へ広げた。店舗や自動販売機だけに依存しない販売網を構築した点に特徴がある。
この仕組みには、次のような経営上のメリットがある。
- 顧客との継続的な接点を確保できる。
- 商品の特徴や飲用習慣を直接伝えられる。
- 定期購入や継続利用につながりやすい。
- 地域に密着した販売活動を展開できる。
- 高齢者の見守りなど地域社会への貢献にもつながる。
一方、販売スタッフの確保や人件費、宅配網の維持は継続的な経営課題でもある。デジタル販売や量販店との役割分担をどう最適化するかが、今後の販売戦略を左右する。
【2026年3月期決算】売上高4,864億円・営業利益451億円と海外事業の実力
2026年のヤクルト本社を分析するうえで、最も重要な資料が2026年5月12日に公表された2026年3月期の連結決算短信と決算説明資料だ。
2026年3月期の連結業績2026年3月期の主要な業績は次のとおりである。
- 売上高:4,864億2,500万円(前期比2.7%減)
- 営業利益:451億8,500万円(前期比18.4%減)
- 経常利益:610億8,400万円(前期比19.5%減)
- 親会社株主に帰属する当期純利益:442億2,800万円(前期比2.9%減)
- 売上高営業利益率:9.3%(前期11.1%)
特に注目したいのが、売上高の減少幅に対して営業利益の落ち込みが大きいことだ。
前期の営業利益は553億9,100万円だったが、2026年3月期には451億8,500万円まで減少した。利益率も11.1%から9.3%へ1.8ポイント低下している。
決算資料では、売上原価の減少幅が売上高の減少幅を下回り、売上総利益率が原材料高騰などの影響で低下したことが示されている。また、海外の飲料・食品製造販売事業で経費が増加したことも、利益を押し下げる要因となった。
つまり、ヤクルト本社の課題は売上規模の維持だけではない。売上を利益に変える収益構造の改善が必要になっている。
国内事業と海外事業の売上・営業利益を比較地域別の業績を見ると、海外事業の存在感が明確になる。
2026年3月期の地域別セグメント情報では、海外の飲料・食品事業が売上高、営業利益の両面で国内を上回った。
| 事業・地域 | 売上高(百万円) | 売上構成比 | 営業利益(百万円) | 営業利益構成比 |
|---|---|---|---|---|
| 飲料・食品事業(日本) | 229,604 | 46.1% | 27,668 | 42.4% |
| 飲料・食品事業(海外) | 240,024 | 48.2% | 36,318 | 55.6% |
| 米州地域 | 91,120 | 18.3% | 23,798 | 36.4% |
| アジア・オセアニア地域 | 136,209 | 27.4% | 12,611 | 19.3% |
| ヨーロッパ地域 | 12,694 | 2.5% | ▲91 | ▲0.1% |
| その他の事業 | 28,412 | 5.7% | 1,323 | 2.0% |
出典:ヤクルト本社「2026年3月期 セグメント情報」。売上高はセグメント間売上高の消去前、営業利益は全社費用等の調整前。地域別内訳は海外事業の内数。
この表から読み取れるのは、海外事業が単なる売上拡大のための補助的な事業ではなく、利益を生み出す中心的な存在になっていることだ。
海外事業の営業利益構成比は55.6%。売上構成比48.2%を上回っている。特に米州地域は、営業利益が237億9,800万円で、海外事業全体の利益を支える重要な市場となっている。
また、日本からの輸出を含めた海外売上高は2,408億円で、連結売上高に占める比率は49.5%となった。前期の48.0%から1.5ポイント上昇している。
2026年の業績をどう評価するべきか海外事業の比重が高まったことは、国内市場への依存を抑えるという点でプラス材料だ。しかし、海外事業にも経費増加や為替変動、各国の競争環境というリスクが存在する。
一方、国内では人口減少や物価上昇による消費者の節約志向が、乳製品の販売環境に影響を与える可能性がある。
ヤクルト本社の2026年3月期決算は、ブランド力と海外販売網という強みを維持しながら、利益率の回復という課題に直面していることを示す内容だった。
【株価・配当】証券コード2267の投資判断と2027年3月期の見通し
ヤクルト本社の株式は、東京証券取引所プライム市場に上場している。証券コードは2267だ。
投資家が注目する要点は、業績の回復余地、海外事業の成長、株主還元の継続性の3つに整理できる。
2026年3月期の配当は年間70円ヤクルト本社は、継続的な増配を目指す累進配当の考え方を株主還元の基本方針としている。
2026年3月期の年間配当は1株当たり70円。内訳は普通配当66円と創業90周年記念配当4円で、前期の64円から6円増配となった。
加えて、会社が公表した2027年3月期の配当予想は年間72円。2026年3月期の実績に対して2円の増配を予定している。
株主還元では、総還元性向70%を目安に、配当と機動的な自己株式取得を組み合わせる方針を掲げている。2030年度までに1,000億円以上の自己株式取得を見込んでいる点も注目材料だ。
2027年3月期の業績予想と最新進捗2027年3月期の会社予想は以下のとおりだ。
- 売上高:5,270億円
- 営業利益:440億円
- 経常利益:575億円
- 親会社株主に帰属する当期純利益:465億円
- 年間配当予想:72円
2026年7月31日に発表された2027年3月期第1四半期の実績は、売上高1,204億6,300万円、営業利益100億8,800万円だった。前年同期と比べて売上高は3.3%増加した一方、営業利益は7.5%減少している。
売上の回復が利益の回復に直結していない点は、引き続き確認すべきポイントだ。
なお、2026年11月6日時点で会社が公表しているIRカレンダーでは、2027年3月期第2四半期決算の発表日は11月13日とされている。したがって、同日時点の最新の四半期決算は第1四半期となる。
ヤクルト株を見る際の判断基準ヤクルト株を検討する場合、配当利回りだけで判断するのは適切ではない。
特に確認したいのは次の項目だ。
- 営業利益率が9.3%から回復するか。
- 国内の乳製品販売数量が持ち直すか。
- 海外事業の利益成長が継続するか。
- 原材料費や人件費の上昇を価格戦略で吸収できるか。
- 累進配当と自己株式取得を継続できる財務基盤があるか。
株価は市場環境や業績予想、投資家心理によって日々変動する。証券コード2267という情報だけで投資価値を判断するのではなく、実績と会社予想、配当方針を合わせて評価することが重要だ。
【2026年最新の課題】情報漏えい問題と今後の経営戦略を検証
2026年のヤクルト本社を語るうえでは、業績や新商品の話題だけでなく、企業の信頼性に関わる出来事も押さえておきたい。
10月26日に発覚したホームページへの不正アクセスヤクルト本社は2026年10月26日、自社ホームページに対する第三者の不正アクセスを確認したと発表した。その後の調査で、ホームページを通じて提供された個人情報の外部漏えいが判明した。
11月4日に公表された第3報では、漏えいした個人情報は合計39,505件と確認された。対象となった情報は、主に次の5区分である。
- ホームページのメールお問い合わせ利用者:31,781件
- 給食サイト「たのしい給食」の会員:5,698件
- 報道関係者向けお問い合わせ利用者:1,613件
- 化粧品キャンペーンのWEB応募者:354件
- お問い合わせ対応を担当した社員:59件
漏えいした情報には、氏名、住所、電話番号、メールアドレスなどが含まれる。給食サイトについては、暗号化された登録パスワードも対象情報に含まれていた。
一方、同社はホームページでクレジットカード情報や銀行口座情報を預かっていないと説明している。
11月5日には専用お問い合わせ窓口を開設し、対象者へのメール連絡を順次進めると発表した。また、外部専門事業者との技術調査、システムの脆弱性対策、多重防御の強化、個人情報保護委員会への報告、警察への相談を進めている。
この問題は、食品メーカーとしての安全性とは別の意味で、企業の信頼を左右する。顧客情報を適切に管理し、原因究明と再発防止をどこまで実行できるかが問われている。
今後の経営戦略を左右する4つの課題ヤクルト本社の中長期的な経営戦略は、長期ビジョン「Yakult Group Global Vision 2030」と中期経営計画(2025~2030年)を軸に進められている。
今後の注目点は、次の4つだ。
第一に、海外市場での収益拡大。海外事業はすでに連結売上高の約半分を占める。今後は販売数量の拡大だけでなく、地域ごとの収益性を高める必要がある。
第二に、国内市場の再成長。人口減少や消費者の節約志向に対応するため、既存商品の販売強化に加え、機能性や付加価値を明確にした商品開発が求められる。
第三に、研究成果の事業化。乳酸菌の基礎研究を食品、化粧品、医薬品へ展開することは、他社との差別化につながる。ただし、研究成果を消費者に理解される価値へ転換し、継続的な収益につなげることが重要だ。
第四に、企業統治と情報管理の強化。2026年10月の個人情報漏えい問題を受け、情報システムの安全性や委託先管理、顧客対応の透明性を高めることが欠かせない。
これらは別々の課題に見えるが、最終的には企業ブランドへの信頼という一点につながっている。
【よくある質問】株式会社ヤクルト本社に関するFAQ
Q1:株式会社ヤクルト本社は何をしている会社ですか?
A1:乳酸菌飲料を中心とした食品事業を主力とする企業です。化粧品、医薬品、研究開発、海外事業なども展開しています。乳酸菌 シロタ株を基盤とするプロバイオティクス研究が事業の特徴です。
Q2:ヤクルト本社の2026年3月期の売上高と営業利益はいくらですか?
A2:連結売上高は4,864億2,500万円、営業利益は451億8,500万円です。前期と比較すると売上高は2.7%減、営業利益は18.4%減となりました。
Q3:ヤクルト本社の海外売上高比率はどのくらいですか?
A3:2026年3月期の海外売上高は2,408億円で、連結売上高に占める割合は49.5%です。日本を含め40の国と地域でヤクルトを販売しています。
Q4:ヤクルト本社の証券コードと配当はいくらですか?
A4:証券コードは2267で、東京証券取引所プライム市場に上場しています。2026年3月期の年間配当は1株70円で、2027年3月期は72円を予定しています。
Q5:ヤクルト本社の今後の成長分野は何ですか?
A5:海外事業、プロバイオティクス研究、機能性食品、化粧品などが注目分野です。特に海外事業の利益成長と、研究成果を生かした高付加価値商品の開発が重要になります。
Q6:ヤクルト本社は2026年に個人情報漏えい問題を起こしましたか?
A6:はい。2026年10月26日にホームページへの不正アクセスを確認し、11月4日の第3報で39,505件の個人情報漏えいを公表しました。対象者への連絡や専用窓口の開設、セキュリティ対策を進めています。
株式会社ヤクルト本社は、1935年の創業から続く乳酸菌研究を土台に、食品、化粧品、医薬品、国際事業へと事業領域を広げてきた企業だ。
2026年3月期の連結売上高は4,864億2,500万円。海外売上高比率は49.5%に達し、営業利益構成比でも海外事業が55.6%を占める。かつて国内の乳酸菌飲料メーカーとして認識されていた企業は、現在ではグローバルなヘルスケア企業へと事業構造を変化させている。
一方、営業利益は前期比18.4%減となり、収益性の回復は避けて通れない課題だ。国内市場の縮小、原材料費や人件費の上昇、海外事業の経費増加など、複数の要因への対応が求められる。
加えて、2026年10月に発生した個人情報漏えい問題は、企業としての信頼管理の重要性を改めて浮き彫りにした。
【プロの結論】ヤクルト本社を評価する際は、知名度の高い商品や安定した配当だけでなく、研究開発力、海外事業の利益貢献、国内販売の回復、経営管理体制を総合的に見るべきだ。
特に投資家にとっては、売上高5,270億円という2027年3月期の会社予想を達成できるかだけでなく、営業利益率をどこまで改善できるかが重要な判断材料となる。
長年蓄積してきた乳酸菌研究と独自の販売網は、簡単に模倣できない競争優位性だ。その強みを海外市場での成長と国内事業の収益改善につなげ、顧客からの信頼を維持できるか。2026年以降のヤクルト本社を見極めるうえで、最も要点になる。